增值税税额增值税税额计算公式的计算分为一般计税方法简易计税方法和进口货物计税三种增值税税额计算公式,公式分别为一般计税应纳税额 = 当期销项税额 当期进项税额简易计税应纳税额 = 当期销售额 × 征收率通常为3%进口货物应纳税额 = 组成计税价格 × 适用税率 一般计税方法应纳税额等于当期销项税额减去当期进项税额增值税税额计算公式;增值税应交税费的计算需根据纳税人性质及征收方式确定,具体分为以下三种情况一小规模纳税人小规模纳税人采用简易计税方法,计算公式为应纳增值税额=含税销售额÷1+征收率×征收率其中,征收率通常为3%部分特殊业务为5%例如,某小规模纳税人含税销售额为103万元,征收率为3%,则应纳税额。
一应纳税额计算公式 当期应交增值税额 = 计税依据 × 税率 = 全部收入 可扣除支出÷1 税率× 税率 其中,可扣除支出根据行业不同,税法有着明确规定,具体包括但不限于劳务输出公司劳务派遣员工的工资社保公积金福利费金融资产购入该金融资产的购入成本价格经纪公司向委托方收取并代为;1+006 税额=金额*006 ,应该是这么算的法律分析如果流量远远低于保证精确度的最小流量,将导致无输出如涡街流量计或输出信号被当作小信号予以切除如差压式流量。
元为含税收入,需先换算为不含税收入,再计算税额,公式为增值税额 = 含税收入 ÷1 +;计算不含税金额不含税金额的计算公式为不含税金额 = 含税金额 ÷ 1 + 税率以前述例子为例,不含税金额 = 1130 ÷ 1 + 13% = 1000元计算增值税税额增值税税额的计算公式为增值税税额 = 不含税金额 × 税率以前述例子为例,增值税税额 = 1000 × 13% = 130元验证计算结果。
÷ 116,销项税额为× 16% = 275862元对于;1基本公式公式为应纳税额=销项税额进项税额增值税计算公式不含税销售额×1+税率=含税销售额不含税销售额×税率=应纳销项税额2基本示例上面说增值税是实行的“价外税”,什么是价外税增值税税额计算公式?价外税是根据不含税价格作为计税依据的税,税金和价格是分开的,在价格上涨时,是价动还是税动,界限分明。
增值税税额计算公式举例说明
例如,购进80元货物税率10%,进项税额为8元三实际计算方法增值税应纳税额=销项税额进项税额若进项税额大于销项税额,差额可结转下期继续抵扣即“留抵税额”此外,若存在进项税额转出如用于非应税项目,需从进项税额中扣除因此,完整公式为增值税=销项税额进项税额进项转出留抵税额等四税率适用增值税税额计算公式我国。
计算增值税时,税率3%的运用基于含税金额与不含税金额之间的关系公式可以表示为1 含税金额 = 不含税金额 + 税额 2 不含税金额 * 3% = 税额 通过这两个等式,可以推导出税额的计算方法税额 = 含税金额 不含税金额 = 含税金额 税额 税率3%简化后得税额 = 含税金额。
一般纳税人的增值税计算采用“销项税额减去进项税额”的方式,具体公式和步骤如下应纳税额计算公式应。
增值税的计算根据纳税人的类型和计税方法不同,分为以下两种情况一般纳税人企业采用一般计税方法时增值税应纳税额的计算公式为增值税应纳税额=销项税额进项税额其中,销项税额的计算公式为销项税额=销售额×适用税率销售额需通过含税销售额换算得出,公式为销售额=含税销售额÷1+适用税率。
13%的增值税计算需根据已知条件含税不含税金额及计税方法选择对应公式,具体如下一已知不含税金额时直接以不含税金额为基数计算税额,公式为增值税额=不含税金额×13%例如,企业销售农产品不含税售价为1000元,则增值税额为1000×13%=130元此方法适用于明确不含税价格的交易场景,如。
销项税额计算公式销项税额=销售额×税率增值税的计算公式为X1+17%*17%,17%是税率,若不是适用17%税率的,可以乘以相应的税率小规模纳税人适用3%的税率法律依据中华人民共和国增值税暂行条例第五条纳税人发生应税销售行为,按照销售额和本条例第二条规定的税率计算收取的增值税。
增值税“税点”即税率的计算需根据已知条件选择不同公式,核心逻辑是通过税额与不含税价的比值确定税率具体计算方法及示例如下一已知含税价和税额时的计算方法公式税点税率= 税额 ÷ 含税价 税额计算步骤用含税价减去税额,得到不含税价将税额除以不含税价,结果即为税率。
增值税税额计算公式是什么
1、1+16%*16%=137931元含税金额是指包含税金在内的计税价格,这个价格由成本利润和税金三部分构成,税金已包含在价格内在。
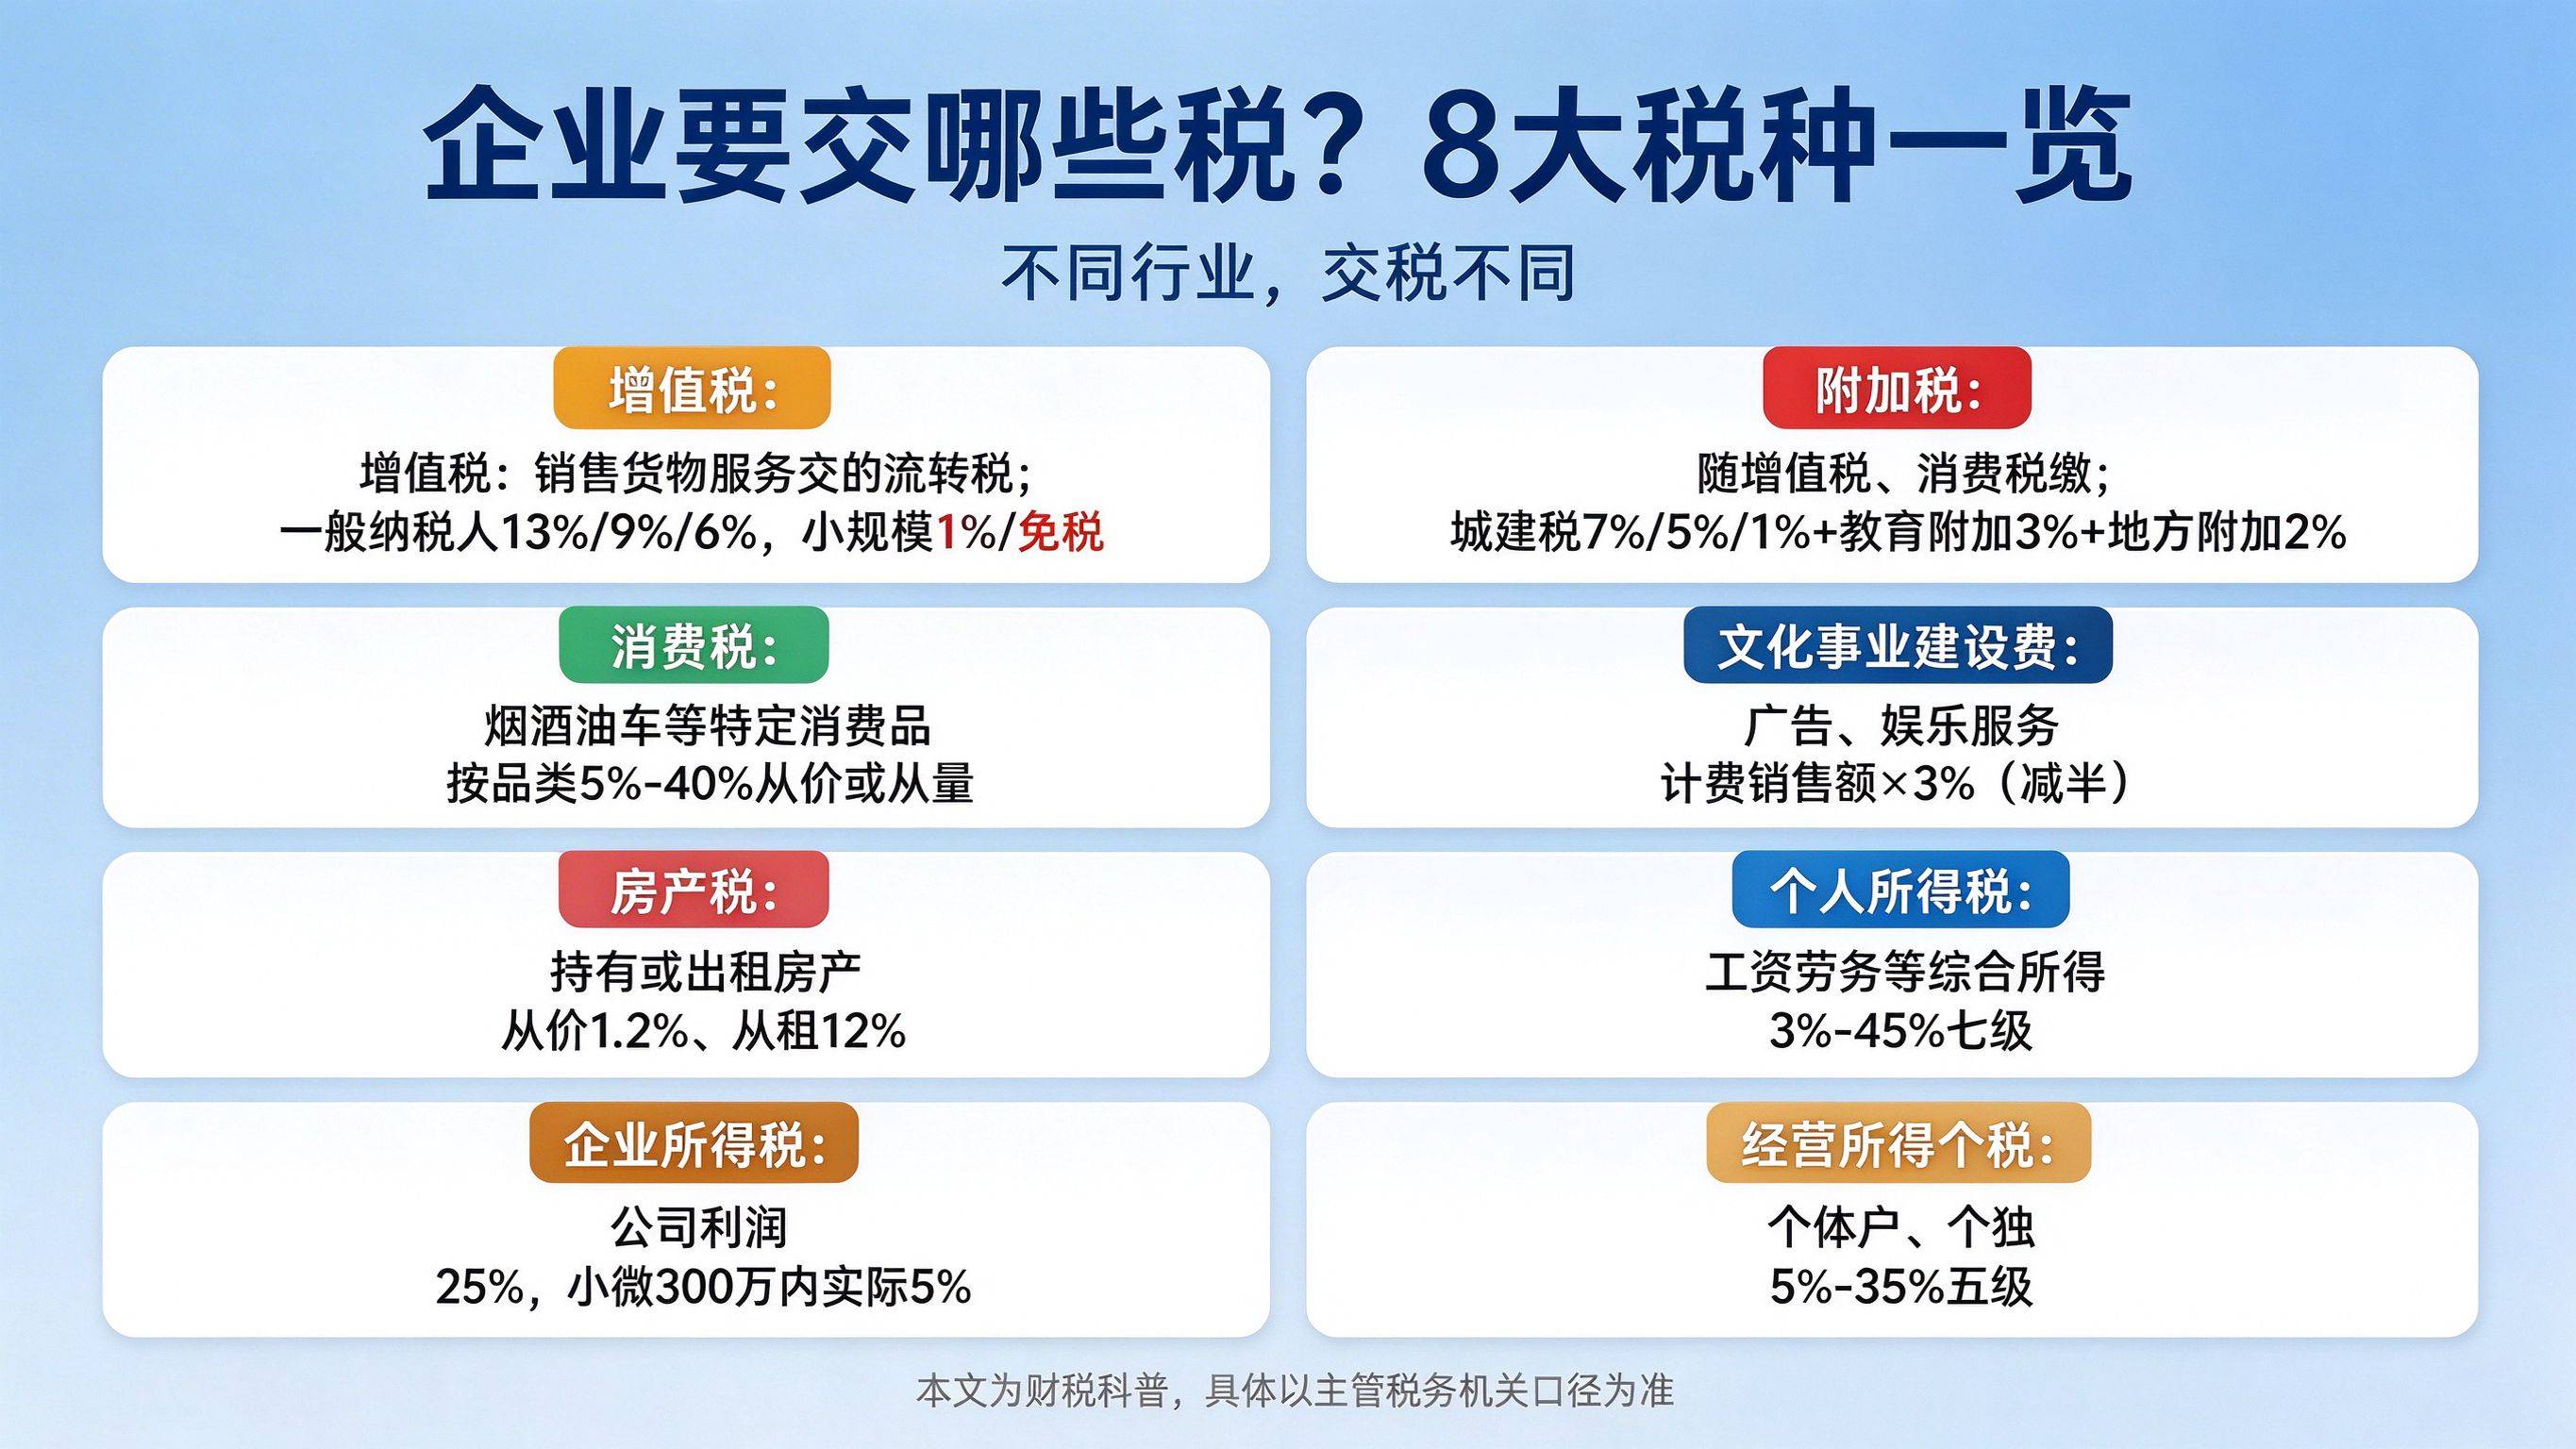
2、增值税额的计算公式如下1一般计税方法,当期应纳税额=当期销项税额当期准予抵扣的进项税额当期销项税额=不含增值税销售额*适用税率=含增值税销售额除以1+适用税率*适用税率2简易计税方法,当期应纳税额=不含税销售额*征收率=含税销售额除以1+征收率*征收率3进口环节增值税。
3、增值税的计算方法主要分为一般纳税人小规模纳税人和进口货物三种情况一一般纳税人应纳税额的计算 基本公式当期应纳增值税税额 = 当期销项税额 当期进项税额销项税额指纳税人销售货物或提供应税劳务,按照销售额和规定税率计算并向购买方收取的增值税额计算公式为销项税额 = 不含税销售。