SK海力士2026年HBM产能预计在2025年上半年售罄SK海力士分析,其正通过多元化AI内存产品布局向“全AI内存供应商”目标迈进以下是具体分析一HBM产能与市场需求SK海力士分析的双重驱动HBM产能售罄SK海力士2025年HBM产能已全部售完,2026年产能预计在2025年上半年被抢购一空这一现象直接反映SK海力士分析了AI算力需求激增对高带宽内存SK海力士分析的依赖SK海力士分析;2025财年,SK海力士营业利润达4721万亿韩元,首次超过三星电子的436万亿韩元2024年,SK海力士营业利润2133万亿韩元,也高于三星电子的1236万亿韩元市场份额方面,2025年第二季度,SK海力士在存储芯片DRAM + NAND营收上超越三星,成为全球第一大存储企业2025年上半年,其DRAM市场份额达到36。
sk海力士2025分工
SK海力士于2025年3月6日正式宣布关闭其CISCMOS图像传感器芯片业务部门,并将该部门员工整体转岗至AI。
SK海力士无锡工厂的14纳米1a工艺DRAM生产战略涉及技术分工与跨国协作,其核心逻辑是通过韩国完成EUV工艺。
SK海力士当前市值约为1,276,3769十亿韩元约合1276万亿美元,KB证券预测其2026年具备冲击1万亿美元市值的潜力以下从市值现状历史趋势增长驱动因素及行业对比四个维度展开分析一市值现状与历史趋势截至最新观测数据,SK海力士市值达1,276,3769十亿韩元约1276万亿美元,较2023年底的。
SK海力士是隶属于韩国SK集团的全球顶尖半导体存储芯片制造商,是全球存储三巨头之一,核心业务为研发生产各类存储芯片及相关半导体产品SK海力士的核心产品以存储类芯片为主第一是DRAM内存,目前它的DRAM全球市占率排名第一,产品主要供应手机PC服务器的运行内存,同时它是AI高带宽内存HBM领域的。
2024年全年业绩预测KB证券分析师Kim Dongwon预测,SK海力士2024年营业利润将达244万亿韩元约1303亿元。
SK海力士是一家全球领先的半导体制造商,其发展历程主营业务生产布局及技术创新能力均处于行业前沿一发展历程SK海力士前身为1983年成立的现代电子产业株式会社,2012年被韩国SK集团收购后更名为SK海力士株式会社这一收购整合了SK集团在能源化工等领域的资源与半导体技术优势,为其全球化扩张奠定了。
SK海力士股票是否值得长期持有需结合个人风险偏好与行业趋势综合判断,若看好AI算力需求长期增长且能接受短期波动,可分批建仓并密切跟踪关键变量,但需警惕技术迭代与行业竞争风险长期持有的核心逻辑AI算力需求驱动存储芯片升级AI大模型训练与推理对高带宽内存HBM需求激增,HBM作为AI服务器的核心组件,其。
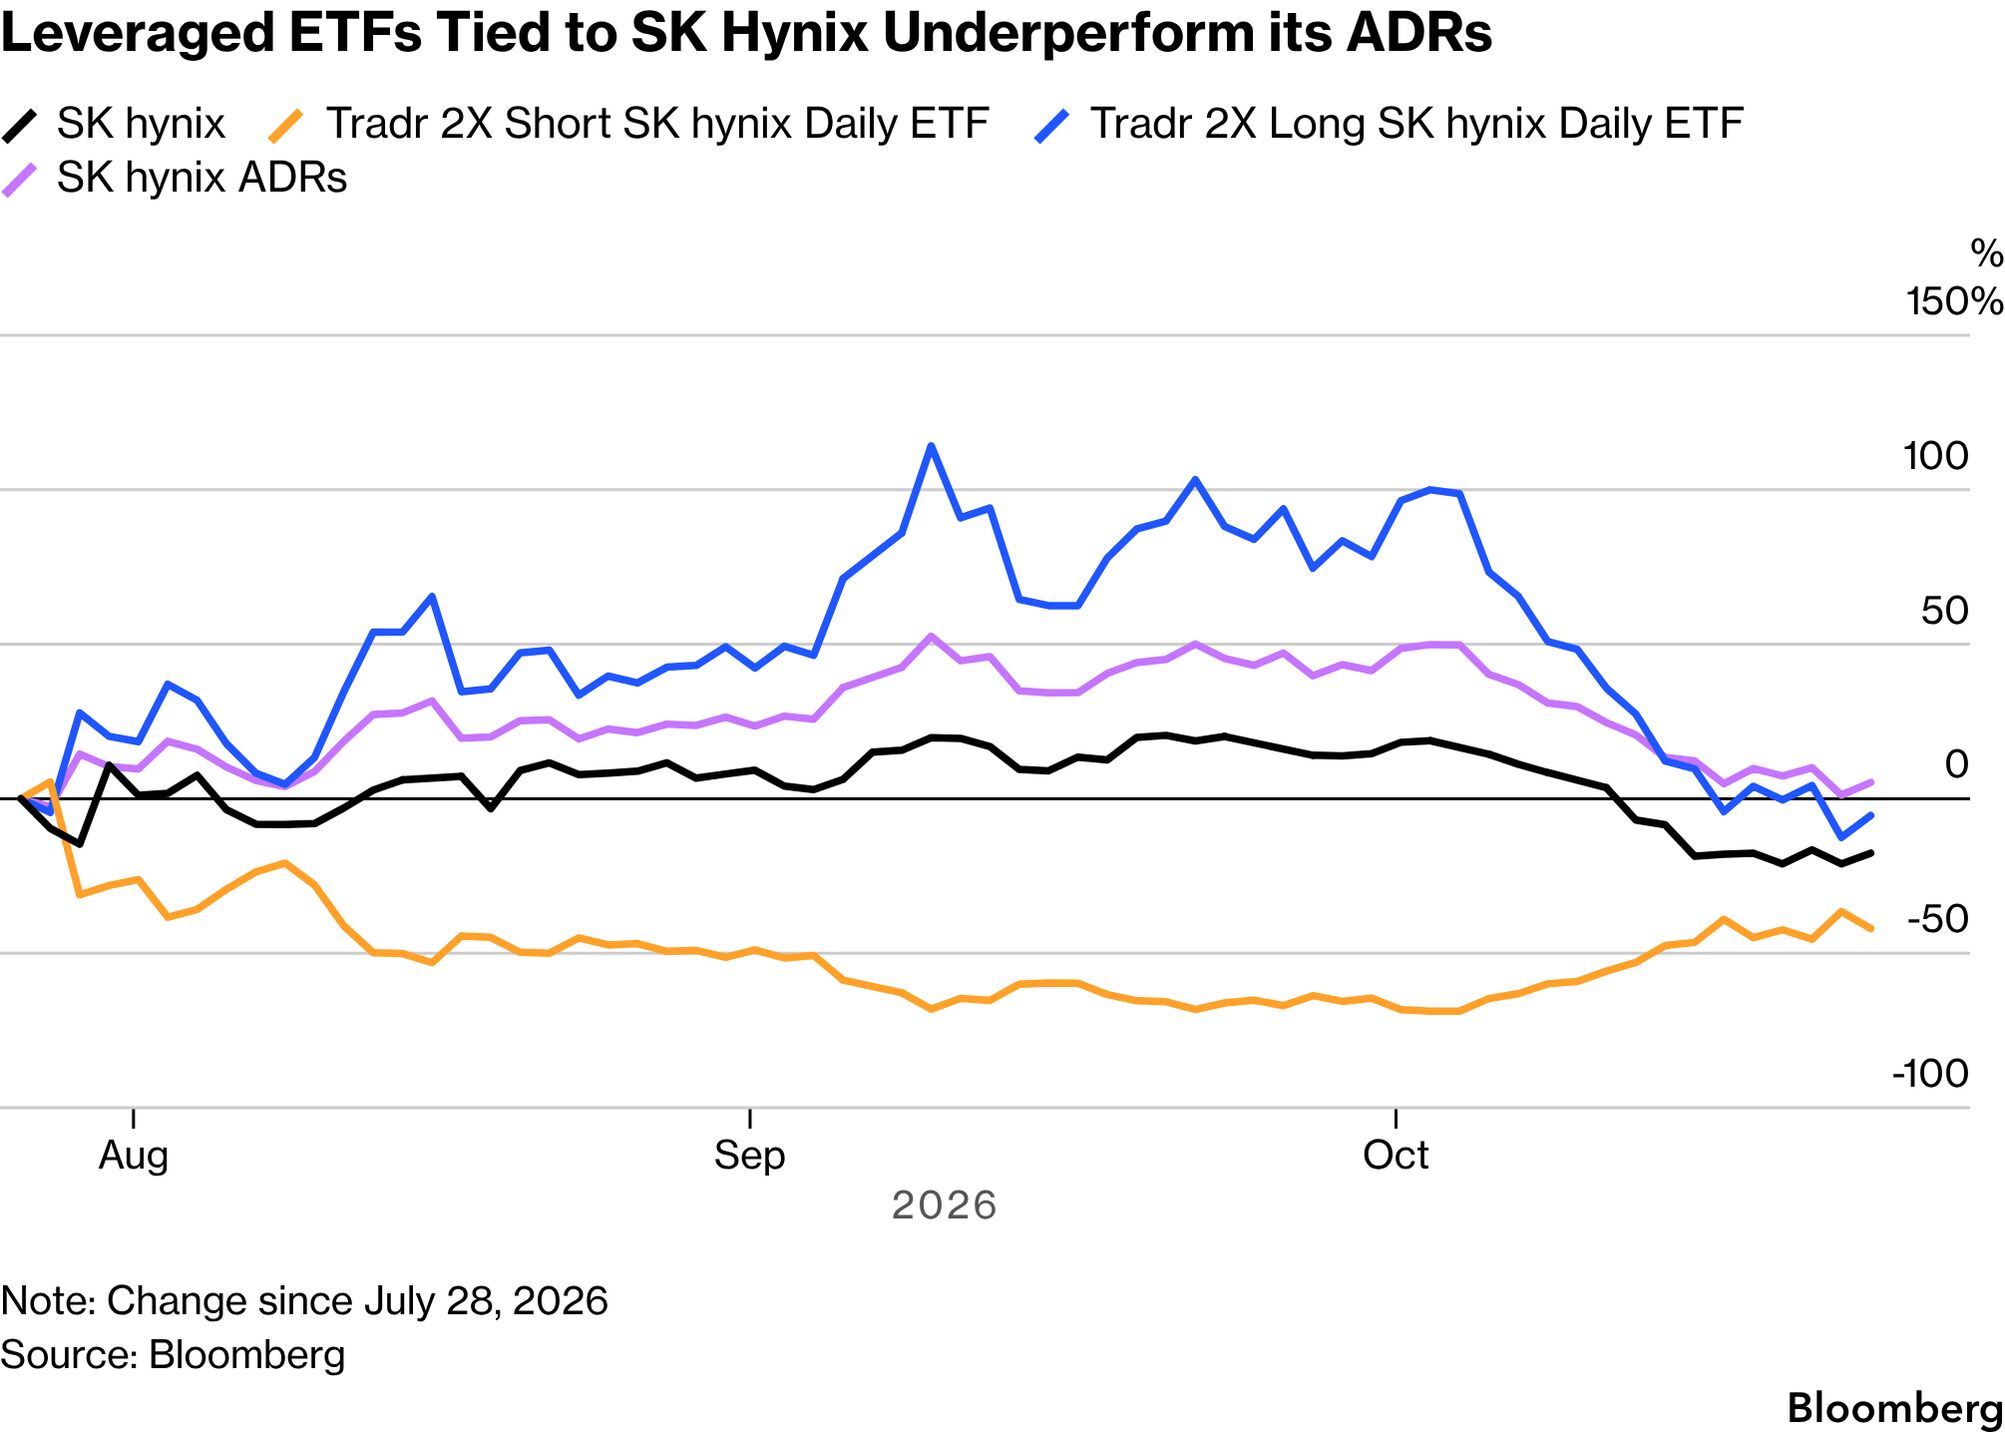
sk海力士实盘走势预测
SK海力士爆单主要由AI存储需求激增产品竞争力突出行业供需失衡存储芯片价格上涨及自身市场份额领先五大核心因素驱动1 AI存储需求激增全球AI服务器刚需爆发,一台标准AI服务器对DRAM的需求是普通服务器的8倍对NAND的需求是3倍截至2026年全球66%的DRAM产能将被AI服务器独占,谷歌亚马逊。
SK海力士在不同市场的占有率情况如下一DRAM市场全球第一,HBM技术驱动增长SK海力士在DRAM领域占据主导地位2025年第三季度,其市占率达341%,超越三星337%和美光258%,成为全球第一这一优势得益于AI服务器需求的爆发式增长,推动DRAM价格及销量同步上涨2025年第三季度全球DRAM。