2026年理财无绝对“必买”2026理财,需结合自身风险承受能力资金使用周期选择2026理财,以下是覆盖不同需求的热门理财方向 现金管理类理财低风险R12026理财,1分钱起投随取随用,收益高于活期,适合36个月应急备用金如网商银行周月利宝+余利宝微众银行活期+国债逆回购无风险,期限1天182天可选,到期自。
2026年理财存在净值波动风险,但整体亏损概率需结合产品类型市场环境判断,并非普遍亏损一核心市场趋势与风险点1 净值波动或放大全面净值化后浮盈释放殆尽,理财净值稳定性减弱,部分产品破净风险上升但2025年破净率仍低于55%,2026年若控制得当或维持低位2 资产配置结构调整#8226 债券仍。
2026年普通人最火爆的理财赛道集中在稳健保值政策驱动和社会变迁三大方向,以下为具体赛道及特征分析一稳健保值型赛道低风险偏好者的核心选择 R2级固收+银行理财截至2026年4月,银行理财总规模达345万亿元,其中R2级产品因底层资产以国债高等级信用债为主,搭配小比例红利指数或可转债增厚收益。
2026年理财需综合多方面因素谨慎规划一明确理财目标1 短期目标比如在2026年内储备一笔旅游资金,或是为购买新的电子产品攒钱等这要求资金具备一定流动性,可选择货币基金等流动性强且风险较低的产品2 中期目标若计划2026年为购房做准备,那可能需要进行更稳健的资产配置如一部分资金存为。
2026年理财可采取多元配置策略,根据风险偏好和资金需求分层管理,同时结合不同人群特点选择适配方案一稳健型投资者分层配置,平衡收益与风险参考银行理财顾问为张阿姨制定的方案,可将资金拆分为四部分长期稳定收益部分将20%40%资金配置3年期定期存款或国债,锁定当前利率环境下的稳定收益,避免。
2026年理财建议优先配置稳健型资产,兼顾趋势性机会,具体方向如下一稳健型资产本金安全优先1 储蓄国债3年期年化利率达295%,50万元以内受存款保险保障,国家信用背书安全性极高,适合存放应急金子女教育金等短期不用的资金,收益优于普通定期存款且取用灵活2 R2级银行理财固收类或“固收+。
2026年新的理财投资政策以财政政策为核心,通过扩大支出规模优化债务结构创新资金工具等方式,为市场提供更稳定的资金环境和投资机遇,具体政策要点如下一财政支出规模扩大,公共投资领域机会增多2026年一般公共预算支出规模首次突破30万亿元,新增政府债券规模达1189万亿元,中央对地方转移支付连续4年。
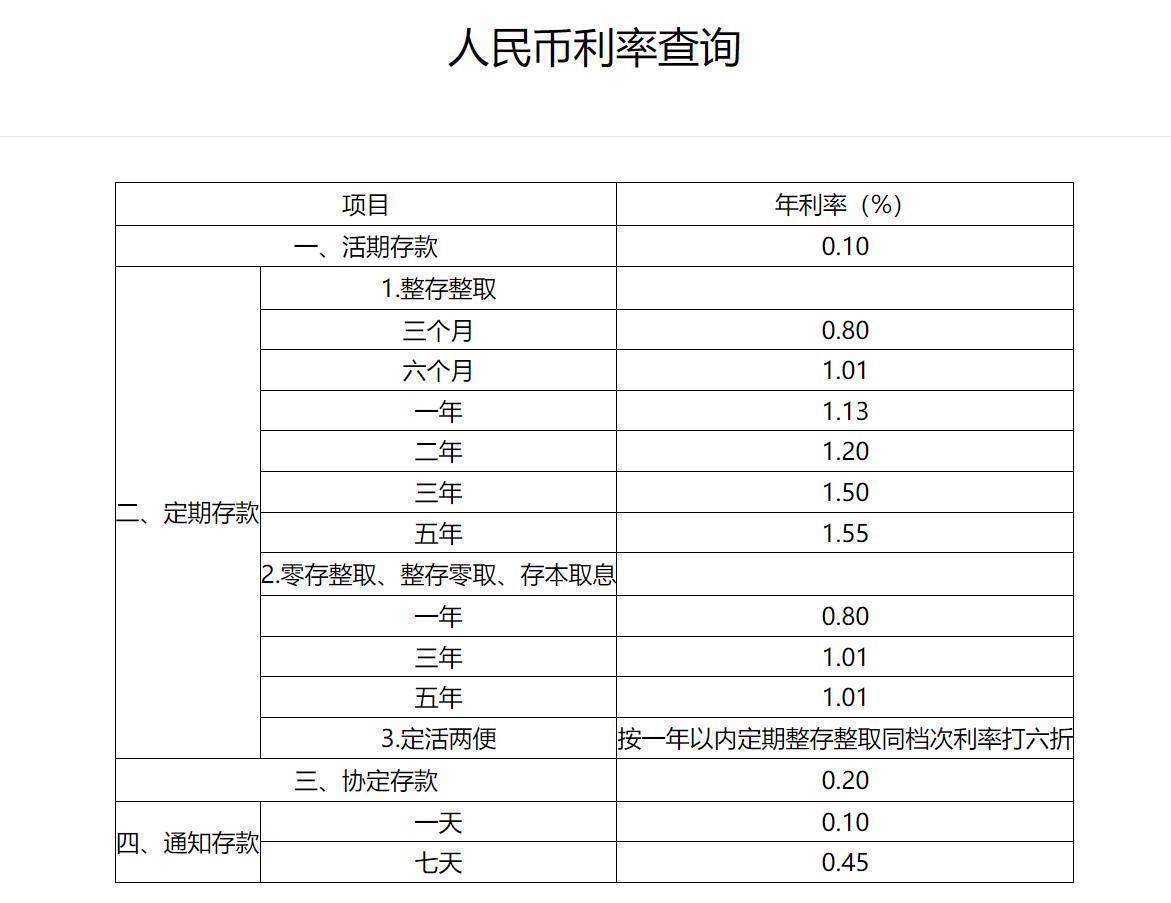
1 基础保障型配置银行系产品仍是普通人理财的压舱石2024年最新发行的3年期储蓄国债利率263%,大额存单利率普遍在28%32%区间建议将50%60%资金配置此类产品,2026年利率可能随政策调整浮动,但安全性最高2 权益类资产配置沪深300指数基金近十年年化收益约72%,科创50指数近三年年化。
2026年理财可从多方面着手一资产配置要多元化1 股票投资可适当配置一些优质蓝筹股,关注业绩稳定行业前景良好的企业比如消费领域的龙头企业,它们受经济周期影响相对较小,具有较强的抗风险能力但股票投资风险较高,要控制好比例,建议不超过资产的40%2 债券投资国债是较为稳健的选择。
有资料表明,这一政策环境会持续到2026年,致使债券同业存单等固收资产收益率进一步下降,压缩银行理财基础收益空间2中国银行业协会2025年理财业务发展报告指出,行业面临“低利率与资产荒并存”“产品同质化”等关键问题,2026年要通过产品创新科技赋能和提升投研能力来突破瓶颈二产品趋势。
三资产配置多元化与收益增厚并重2026年理财资产配置以稳为基存款及类存款资产配置需求仍存,但受收益制约,仓位大幅抬升可能性低传统债券类资产增配意愿趋弱,信用债票息收益下降且优质资产供给不足公募基金合作通过“固收+”和场内ETF实现多元化配置,成为增厚收益的重要渠道多元化配置可。