买美元存款确实存在一定风险美元存款,但整体可控目前国内银行美元存款的外币存款受存款保险制度保护每人每家银行最高50万人民币等值,但汇率波动和机会成本是主要风险点1 汇率风险美元兑人民币汇率受美联储政策中美利差等因素影响比如2024年美元指数从114跌到104,存美元的人实际收益可能被汇率波动抵消建议。
美元存款是一种将资金以美元形式存入银行或其美元存款他金融机构以获取利息收益的存款方式其主要特点如下普遍性和安全性美元存款在多数国家,包括美国和许多其他国家都非常普遍,是一种安全可靠的金融产品投资工具由于美元是全球主要的储备货币之一,美元存款被视为一种重要的投资工具,适合个人和企业进行资金。
起存门槛不同普通存款起存门槛较低,一般为50元,国内大部分居民都能轻松达到这一水平美元存款起存。
美元存款对有跨境支付需求的人群如外贸从业者留学生家庭更实用,因其可直接用于境外消费或结算但对普通国内居民而言,人民币是日常交易的主要货币,持有美元需承担汇率波动风险例如,若购汇时1美元兑69元人民币,存入5万美元一年后获利息2500美元,但若到期时汇率跌至1美元兑65元人民币,则。
普通人存美元需要开立外币账户并区分现钞现汇两种存款方式1 开户手续需携带本人有效身份证件居民身份证户口簿或军人身份证件等到银行柜台办理外汇储蓄账户开户部分银行支持线上预约开户,但最终仍需临柜确认身份2 存款方式现钞存入 填写存款凭证并接受银行现钞清点 单笔超过等值5000美元需。
美元存款和人民币存款各有优劣,选择需结合个人需求与风险承受能力,具体分析如下从投资收益角度,美元存款短期利率优势显著当前美元一年期定期存款年化利率可达4%以上,部分大额存款甚至更高,而人民币存款利率普遍低于2%在人民币短期升值长期贬值预期下,单纯比较利率,美元存款的收益更具吸引力但。
理财时美元存款和美债存在多方面区别美元存款是把钱存入银行等金融机构,以美元形式存储,获取一定利息收益,收益相对稳定但一般不高,风险主要来自银行信用及汇率波动影响本息价值美债则是美国政府发行的债券,投资者购买后相当于借钱给美国政府,收益主要是债券利息,收益相对固定,不过其价格会随市场波动。
把人民币换成美元存银行,未必划算首先,从利息收益的角度来看,美元存款的利率在某些情况下确实高于人民币存款例如,有银行提供的美元存款产品,只要存入一定金额如5000美元并达到一定的存期如13个月或21个月,就可以获得相对较高的利息如3%或33%相比之下,人民币存款1年期的最高。
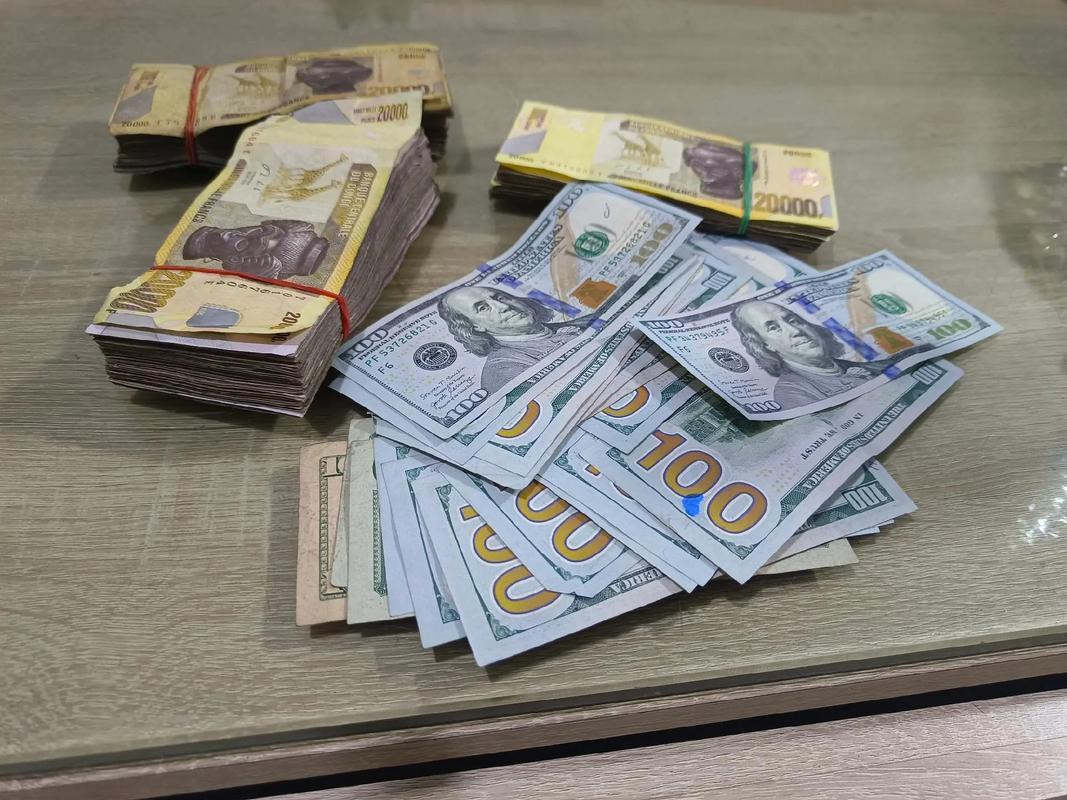
美元现金通常是可以直接存入银行账户的,但不同银行的具体规定和操作流程可能会有所差异一银行受理情况一般来说,各大银行都接受美元现金存款业务无论是国有大型银行,如工商银行农业银行中国银行建设银行等,还是股份制商业银行,如招商银行浦发银行中信银行等,都设有相关服务这些银行在。
银行美元存款并没有统一固定的上限不同银行对于美元存款的规定会有所差异一般来说,普通个人客户在银行存入美元时,只要符合外汇管理相关规定,存入金额没有严格的绝对上限限制但如果是大额美元存款,银行可能会进行更严格的尽职调查等程序,比如美元存款了解资金来源等这主要是为了防范洗钱等违法违规金融活动。
国内家庭存美元是否划算不能一概而论,单纯为了获取利息存美元大多并不划算,需结合自身实际需求判断1 单纯存美元赚利息的风险与弊端当前美元存款利率已经较去年有所回落,多数银行一年期美元存款利率在29%左右,比如广发银行针对1000美元的存款,一年期利率仅为29%,且未来还有继续下调的可能。
美元存款和其他币种存款各有特点美元存款在国际金融市场有一定优势,其他币种存款也有其自身价值首先说美元存款一方面,美元是全球主要货币,国际通用性强在国际贸易和投资中广泛使用,持有美元存款便于进行跨境交易和投资而且美元的稳定性相对较好,在全球经济波动时,美元常被视为避险资产另一方面。
美元存款和人民币存款的选择需结合具体需求判断,无法一概而论哪个更好,以下从不同角度分析从投资收益角度美元存款的利率优势较为明显当前市场环境下,美元一年期定期存款年化利率可达4%以上,部分大额存款甚至更高而人民币存款利率普遍较低,尤其在利率下行周期中,收益差距进一步拉大若仅考虑。
美元存款和美债在理财方面存在诸多区别美元存款是将资金存入银行等金融机构以获取一定利息收益,收益相对较为稳定,风险较低而美债是美国政府发行的债券,有美国政府信用背书,安全性较高,但收益会受市场波动影响在收益稳定性上,美元存款利息相对固定,美债则可能因市场利率变动等因素导致收益波动从。