1、大额存单可转让通常比不可转让更好以下是具体大额存单分析的分析一流动性更高 可转让大额存单这类存单允许储户在需要资金时将其转让给大额存单分析他人大额存单分析,从而快速获取资金这种灵活性使得储户在面临紧急情况或投资机会时,能够迅速调整资金配置,而不会损失大部分利息收入不可转让大额存单相比之下,不可转让大额存单。
2、银行大额存单是否值得存需结合个人资金状况和理财目标综合判断,其四大弊端包括收益优势减弱起存门槛高;大额存单起存金额通常为20万元,部分银行因供需紧张已将门槛提升至30万至50万元根据央行统计,我国存款;大额存单存三年还是五年,需结合收益率流动性需求及市场利率趋势综合判断,具体分析如下1 收益率对比五年期通常更高,但需关注实际利率差异大额存单的利率以中国人民银行基准利率为基准上下浮动,且每期产品利率可能不同从期限结构看,五年期利率普遍高于三年期,这是银行对长期锁定资金的补偿例如。
3、大额存单虽利息较高,但内行人不建议盲目存入,主要原因集中在门槛高资金流动性和安全性受限额度有限收益优势不突出四个方面,具体分析如下一门槛高,覆盖人群有限大额存单的起存金额通常为20万元,这一门槛直接将大部分储户排除在外根据相关数据,我国多数居民的存款金额未达到20万元,能够一次;大额存单和定期存款各有优劣,选择需结合自身需求,具体分析如下安全性方面,二者均受保障定期存款和大额存单均属于保本保息的存款类产品,受存款保险条例保护,50万元以内本金和利息可全额赔付无论是选择定期存款还是大额存单,安全性均无需过度担忧,尤其适合风险偏好较低的投资者收益性方面;大额存单可转让通常比不可转让更好以下是具体的分析一流动性更高 可转让大额存单当储户面临紧急情况,急需资金回流时,可转让大额存单提供了更高的灵活性储户可以将存单在市场上转让,从而迅速获得所需资金,同时避免损失大部分利息收入不可转让大额存单相比之下,不可转让大额存单在面临紧急;银行大额存单是银行业存款类金融机构面向个人非金融企业机关团体等发行的一种大额存款凭证,于2015年6月15日在我国正式推出,属于存款类产品其主要特点包括门槛较高,认购起点为20万元,同时具有流动性,可以转让和质押,还可以通过第三方平台转让通过发行人营业网点电子银行等自有渠道发行的大额存单。
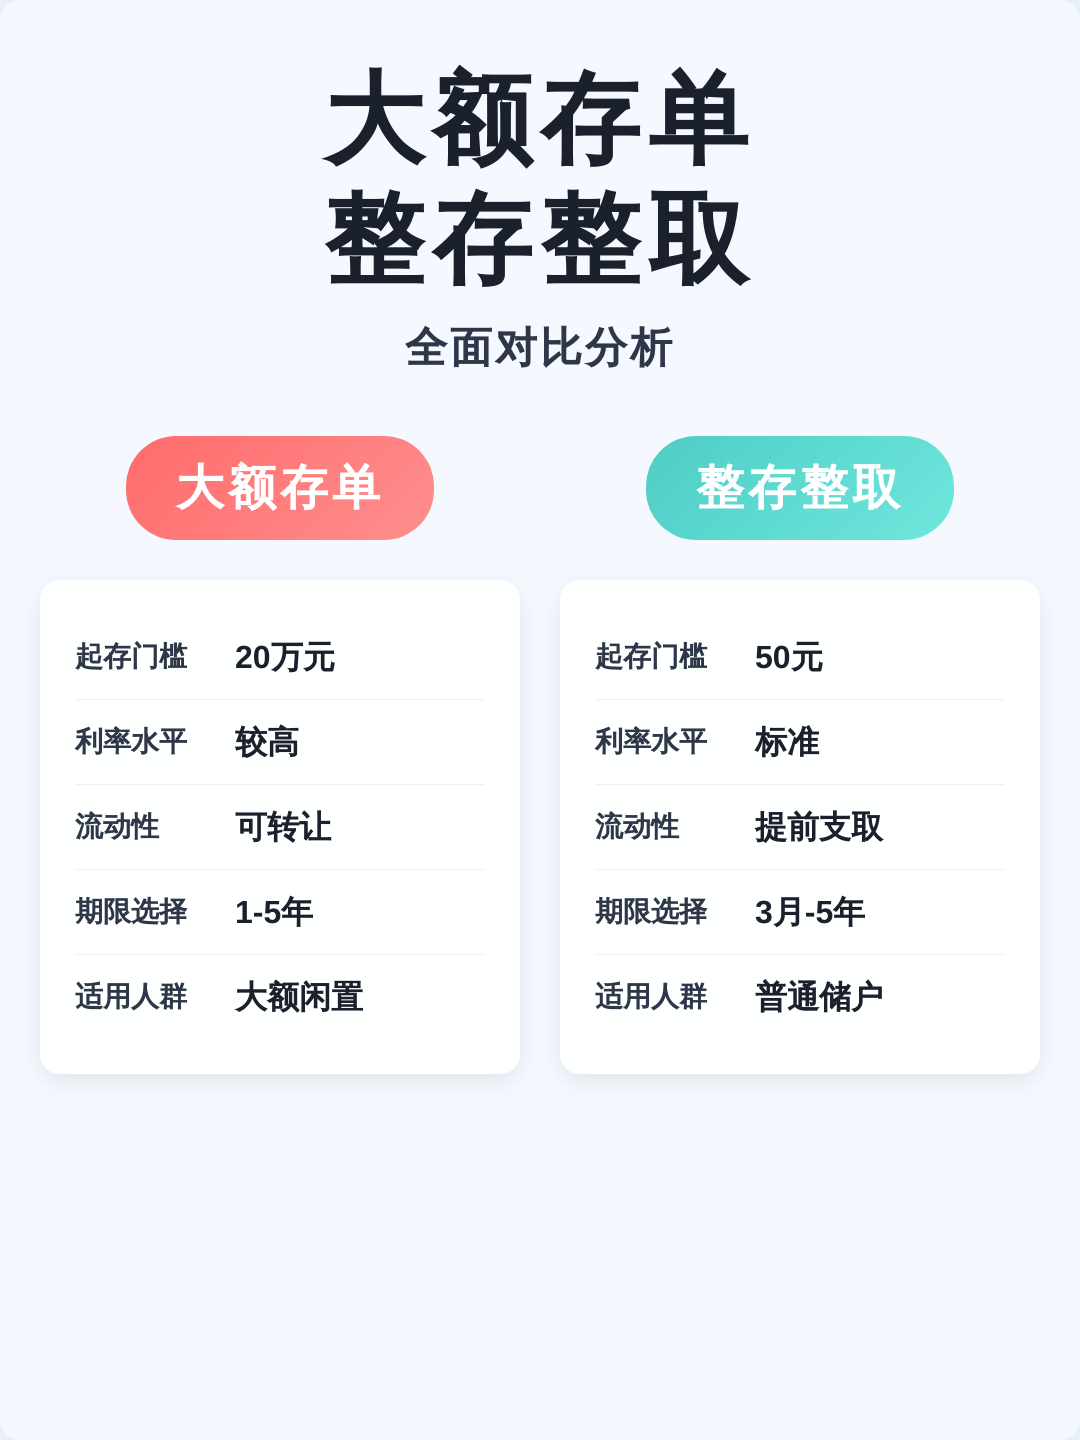
4、银行工作人员称“大额存单没有大额存款好”,主要基于银行自身业务目标及对客户需求的评估,具体原因如下从银行工作人员角度分析客户粘性与利润点大额存单可转让,若市场利率上升,客户可能转让存单以获取更高收益,导致银行面临存款流失风险,资金稳定性降低而“大额存款”如普通大额定期存款不可;银行大额存单风险极低,属于保本保息的存款类产品,安全性可靠具体分析如下1 保本保息属性大额存单属于银行存款类,受存款保险条例保护,50万元以内本金及利息可全额赔付其本质是银行定期存款,风险等级与普通定期存款一致,基本为0风险若投资者资金闲置且金额较大通常20万元起存,大额存单;大额存单一个月和六个月哪个划算哪个合适,主要取决于投资者的资金流动性需求和收益期望以下是详细分析一从存款利率角度看 六个月大额存单更具优势一般来说,大额存单六个月的存款利率会比一个月的存款利率要高因此,从收益角度来看,存六个月的大额存单会更为划算二从资金流动性角度。
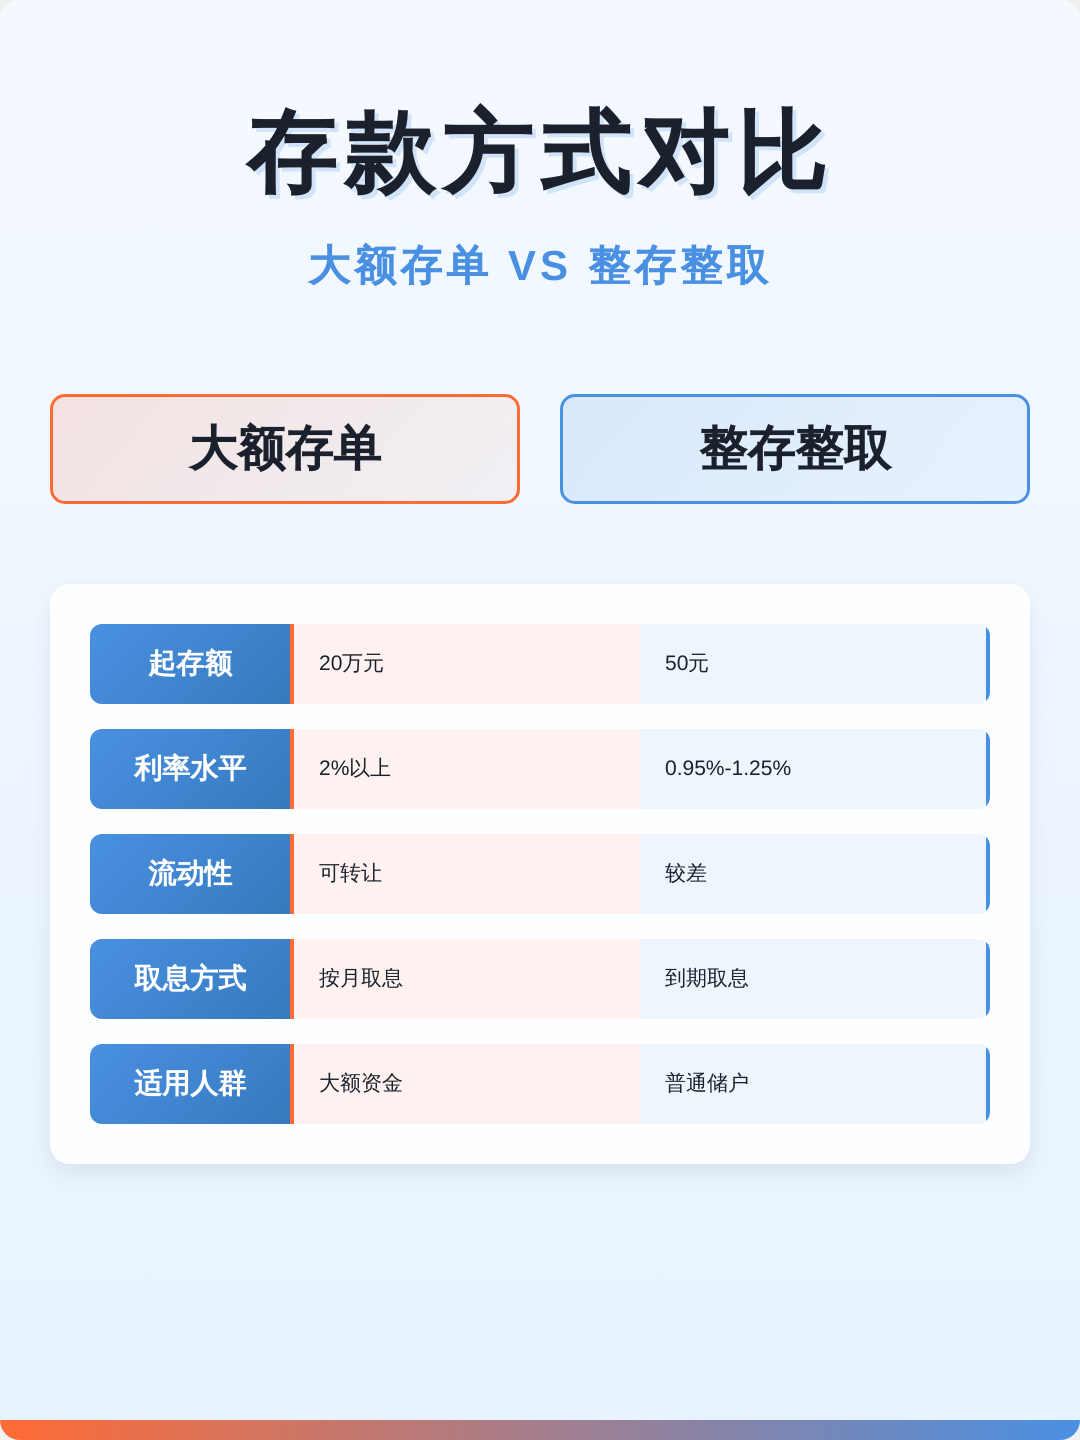
5、大额存单虽利率较高,但因其流动性差门槛高利率优势减弱安全性非绝对等弊端,并不适合所有人。