对于部分提前支取的大额存单是什么,提前支取后的大额存单余额不得低于本期产品的认购起点金额提前支取部分根据实际存期靠档计息不允许转;大额存单是可以进行转让的,比如说在某银行购买了一笔30万元的三年期大额存单 ,只存了一年时间,但是这个时候需要用钱,可以。
大额存单可靠吗大额存单是什么?首先大额存单是非常可靠的,首先它是经央行批准,由商业银行政策性银行和农村合作金融机构发行的其次它本;那么大额存单和理财的区别是什么 大额存单有风险吗?大额存单和银行理财既然都是银行推出的储蓄理财工具,大额存单和理财是有区。
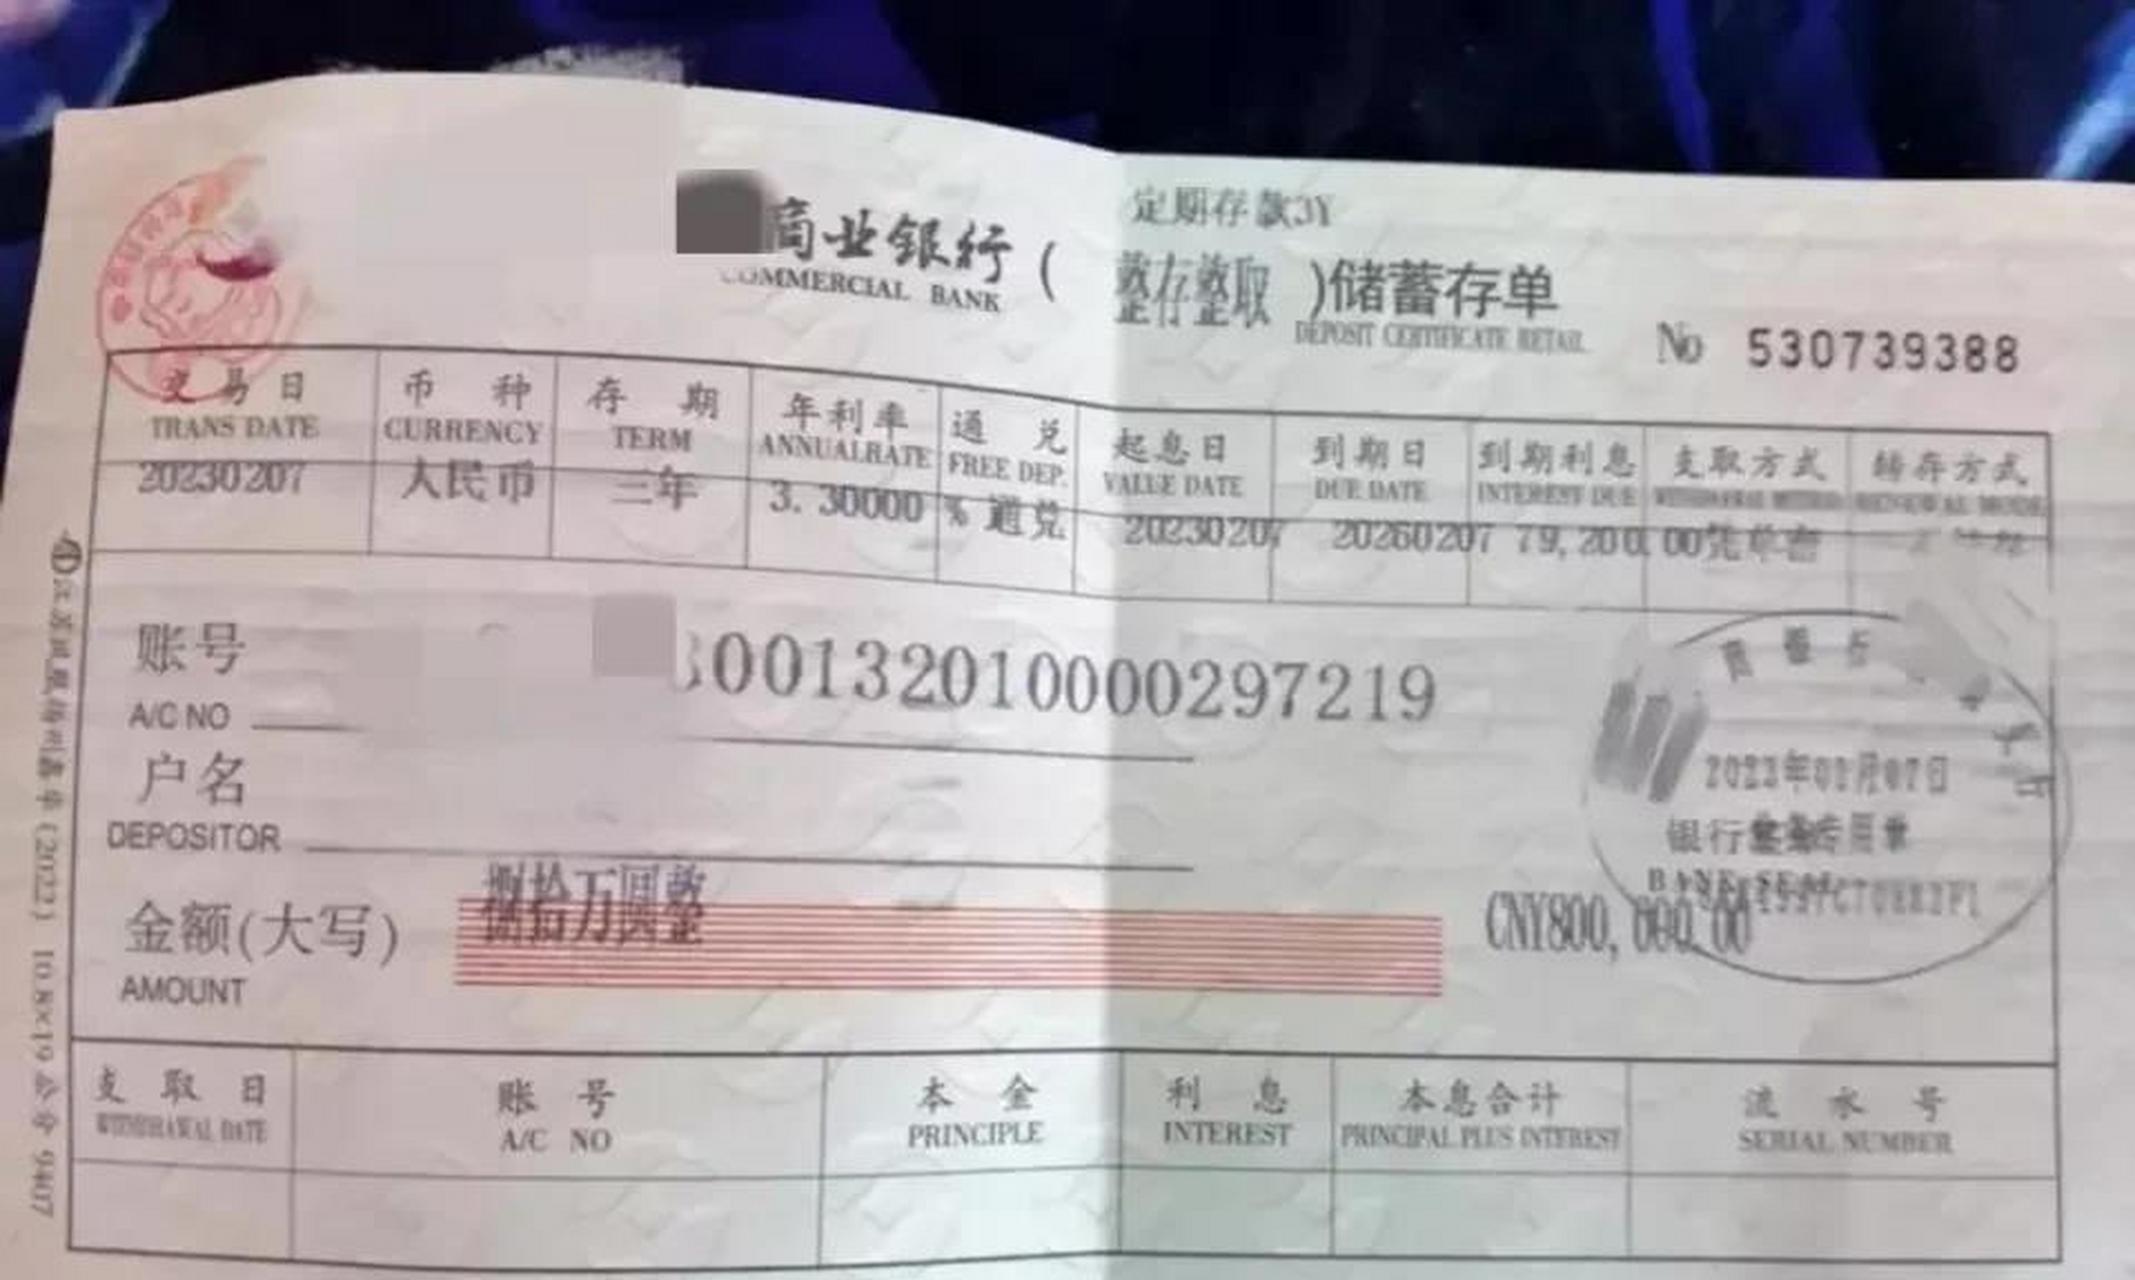
大额存单属于保本保息的普通存款产品,常规起存门槛 20 万元,收益略高于同期限普通定期存款,还支持合规转让提前支取此前;大额存单是银行向个人非金融企业或机构发行的一种大额定期存款金融产品,具有以下核心特征一基本属性大额存单本质上是有投资门槛的定期存款,需以整数金额存入如10万元起存,部分银行要求更高其发行主体为商业银行,资金用途受监管约束,但存款人可获得比普通定期存款更高的利率回报二核心。
大额存单是指由银行业存款类金融机构面向个人非金融企业机关团体等发行的一种大额存款凭证其本质属于一般存款,受存款保险制度保护,但与普通定期存款存在以下关键区别一起存门槛与发行方式普通定期存款无金额限制,通常50元起存且可随时办理大额存单的起存金额为20万元,且采用限量发行模式,需通过银行渠道预约或抢购,并非随时可购这一;大额存单是指由银行业存款类金融机构面向非金融机构投资人发行的以人民币计价的记账式大额存款凭证,是银行存款类金融产品,属一般性存款其特点包括起存金额较高通常20万至50万元起期限固定多为15年利率高于普通定期存款可转让或质押但经济专家不建议普通居民盲目选择大额存单。
大额存单利率一览表
大额存单是银行面向个人非金融企业或集团发行的大额定期存款凭证,属于具有投资门槛的金融产品其核心特点如下一基本属性大额存单以整数金额存入,起存金额通常为20万元至30万元,部分银行可能设定更高门槛作为定期存款的一种,它具有明确的存期如1个月3个月1年等,但通过可转让机制提升。
大额存单无需担心本金损失,利率相对较高,且灵活转让,成为很多投资者的首选尤其在银行理财产品风险性较高的情况下,大额存单成为了相对安全的投资方式总的来说,大额存单是面向个人非金融企业机关团体等发行的一种大额存款凭证与一般存单不同,大额存单到期前可转让,期限不低于7天,投资门槛高。
所谓大额存单是指由银行业存款类金融机构面向非金融机构投资人发行的以人民币计价的记账式大额存款凭证,是银行存款类金融产。
大额存单,是指一款由银行发行的以人民币计价的记账式大额存款凭证由这个定义可以看出来,大额存单属于存款,是一般性存款,也就是和普通的活期定期存款一样性质的银行产品银行大额存单,说它比较好,是因为从大额存单的安全性效益性流动性这三个方面来综合考虑的从安全性来说,大额存单安全。
大额存单是什么意思
1、产品设计者不同 大额存单是由央行设计,并颁布大额存单管理暂行办法,要求各家银行参照执行销售发行期不同 大额存单发行机构一旦向监管报备年度发行计划并经批准后,采用每月滚动销售模式,客户在全年任何时候都可以购买起存金额不同 大额存单按照监管要求,不论哪款产品最低起存都是20万,低于20万销售的属于违规销售而大额存款是由商业银行自主定价。
2、中行大额存单介绍个人大额存单是指由中国银行发行的,面向个人客户的记账式大额存款凭证,是个人存款类金融产品,属一般性存款1适用对象凡可在中行开立个人人民币活期存款账户的客户均可持实名制有效身份证件前往中行营业网点柜台等渠道申请办理大额存单业务2起点金额最低购买起点金额为人民币20。
3、期限短上面说了,大额存单的期限最短低至1个月,所以一些投资期限很短存单的人,会频繁的买入卖出存单套利有的地方银行的长期限存单利率年息甚至超过5%,且按月付息,这样一来对于一些金额较大的短期套利资金来说就是绝佳的套利机会疏通货币政策的传导渠道,因为货币政策影响着市场流动性,而流动性又影响着利率,所以货币政策的调整可以在存单利率上得到更准确的体现。
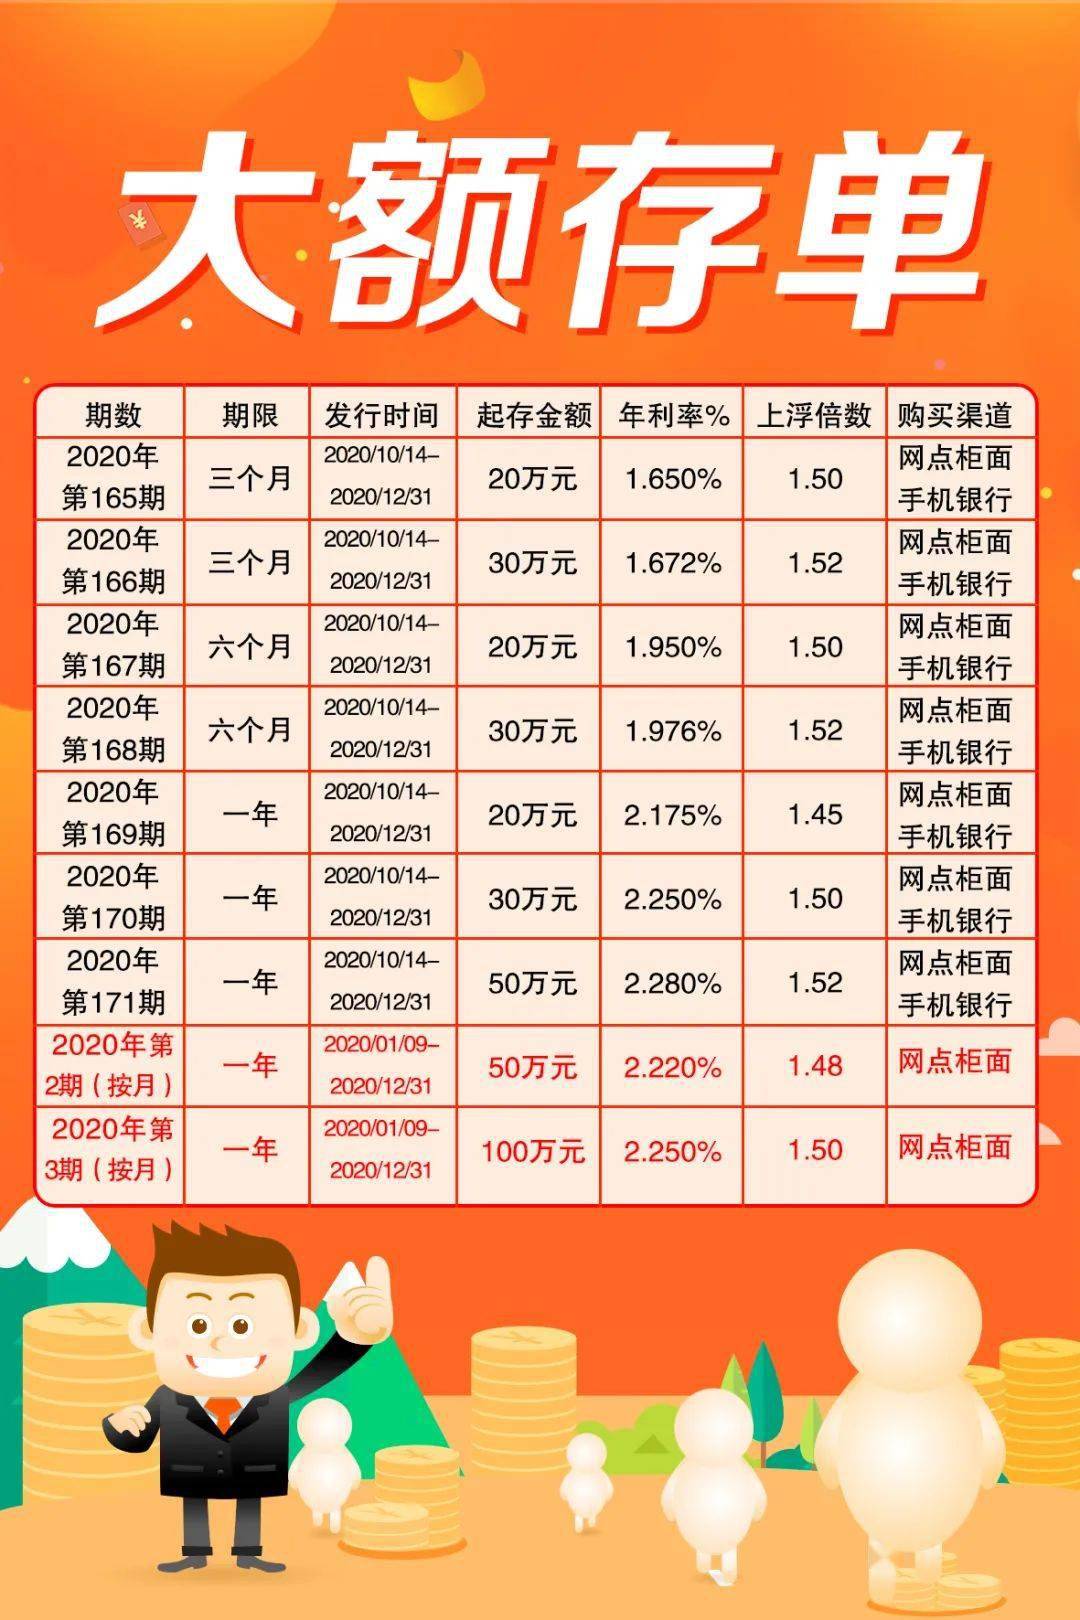
4、大额存单是2015年6月15日正式推出的一款,受存款保险条例保障的一般性存款产品,不过大额存单并非是任何一位储户都可以选择。