买美元存款确实存在一定风险美元存款,但整体可控目前国内银行的外币存款受存款保险制度保护每人每家银行最高50万人民币等值美元存款,但汇率波动和机会成本是主要风险点1 汇率风险美元兑人民币汇率受美联储政策中美利差等因素影响比如2024年美元指数从114跌到104,存美元的人实际收益可能被汇率波动抵消建议。
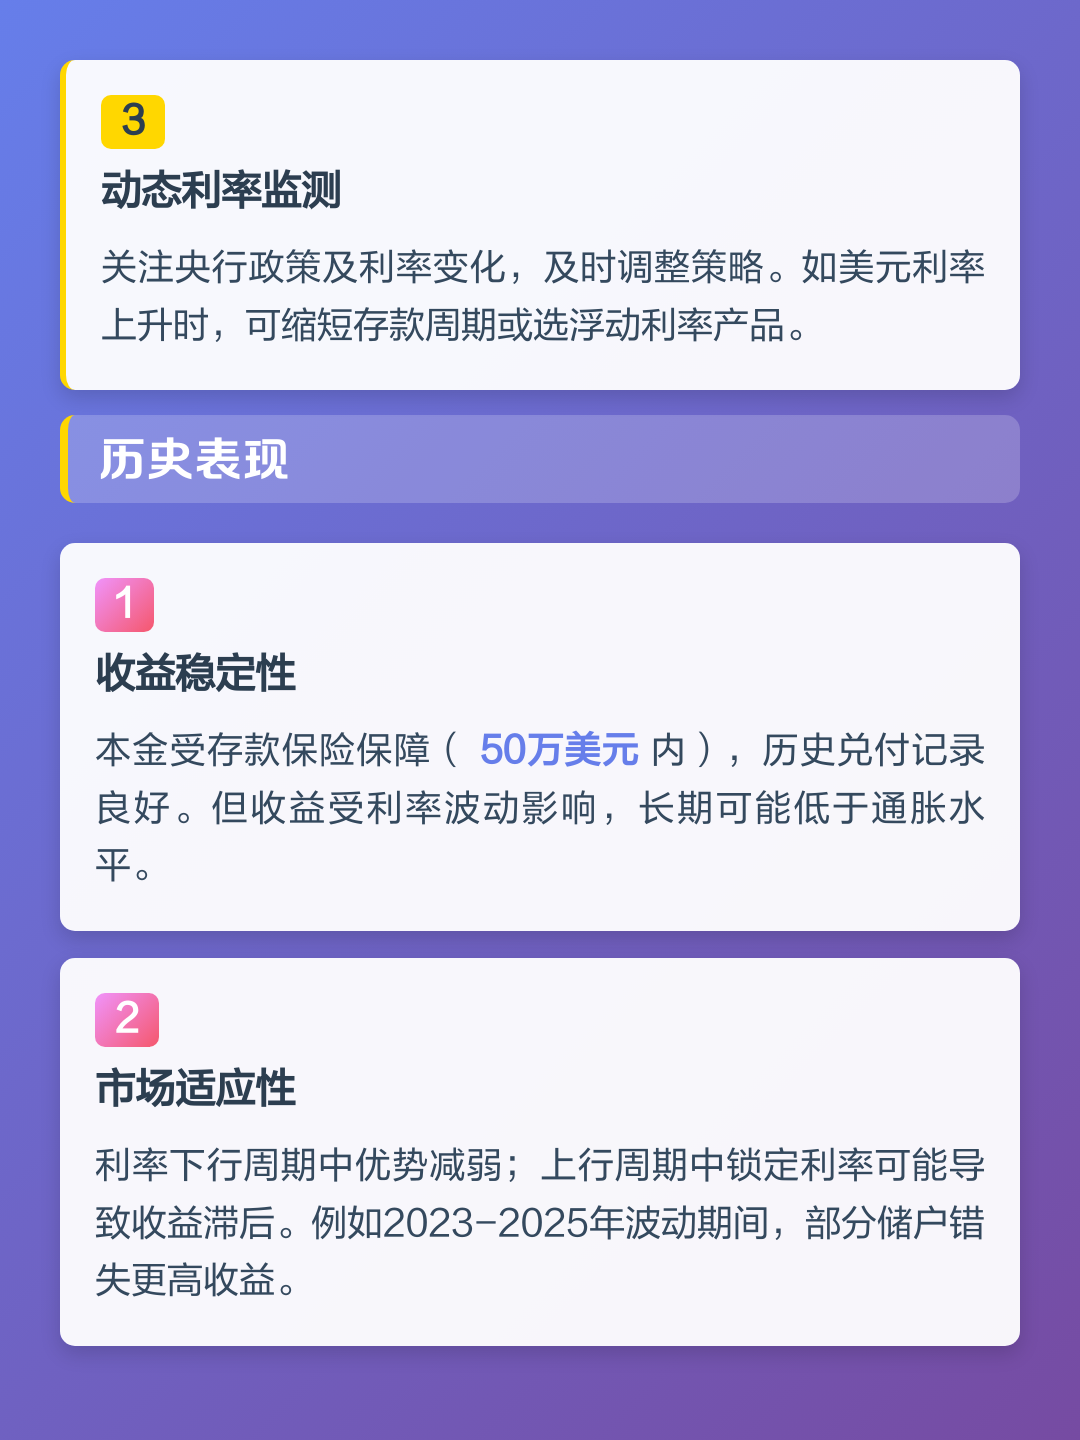
2025年美元存款选择银行需综合资金规模期限需求流动性要求及合规政策,核心方向分为境内银行短期高息长期锁仓利率联动离岸银行大额优惠跨境便利创新渠道灵活性与科技赋能三类,需结合自身场景匹配最优方案一境内银行聚焦短期高息与长期锁仓平衡1 短期高流动性需求江苏银行1;办理中国银行个人外币存款业务,必须遵循“存款自愿取款自由存款有息为储户保密”的原则,法律法规另有要求的除外以上内容供您参考,业务规定请以实际为准如有疑问,欢迎咨询中国银行在线客服诚邀您下载使用中国银行手机银行APP或中银跨境GO APP办理相关业务;理财时美元存款和美债存在多方面区别美元存款是把钱存入银行等金融机构,以美元形式存储,获取一定利息收益,收益相对稳定但一般不高,风险主要来自银行信用及汇率波动影响本息价值美债则是美国政府发行的债券,投资者购买后相当于借钱给美国政府,收益主要是债券利息,收益相对固定,不过其价格会随市场波动。
美元存款是现钞也可以是现汇美元存款是指将美元存入银行或别的金融机构的存款业务,可以是现钞也可以是现汇,现钞主要指的是手中的纸币或者硬币,比如手中的美元钞票,如拿着美元钞票去银行存入,那么这笔存款就是现钞存款,现汇则主要是指由国外汇入,或通过转账等方式进入银行账户的美元,这些美元并没;美元存款和人民币存款的选择需结合具体需求判断,无法一概而论哪个更好,以下从不同角度分析从投资收益角度美元存款的利率优势较为明显当前市场环境下,美元一年期定期存款年化利率可达4%以上,部分大额存款甚至更高而人民币存款利率普遍较低,尤其在利率下行周期中,收益差距进一步拉大若仅考虑;结论银行确实可以存入美元外汇存款是银行接受客户外币现金汇票或支票等形式的存款,并承担相应的偿付义务无论是个人还是企业,将美元存入银行,是他们运用外汇资金并获取利息收入的方式,也是开展其他外汇业务的基础存款类型包括国内同业外汇存款国外同业外汇存款定期外汇存款活期外汇存款以及按存入。
起存门槛不同普通存款起存门槛较低,一般为50元,国内大部分居民都能轻松达到这一水平美元存款起存;选择美元存款的原因包括美元的稳定性与通用性潜在较高利息收益以及预期美元升值的资产增值机会美元存款的风险包括汇率风险利率风险政策风险和信用风险选择美元存款的原因美元的稳定性和通用性美元是全球主要的储备货币,在国际贸易和金融交易中占据主导地位这种地位使得美元具有较高的稳定性,其;美元存款是一种将资金以美元形式存入银行或其他金融机构的存款方式以下是详细解释美元存款是一种非常普遍和安全的金融产品在多数国家,包括美国和许多其他国家,个人和企业都可以通过银行或其他金融机构进行美元存款这是一种方便的方式,可以将闲置的资金安全存放,同时获取一定的利息收益由于美元是。
美元存款对有跨境支付需求的人群如外贸从业者留学生家庭更实用,因其可直接用于境外消费或结算但对普通国内居民而言,人民币是日常交易的主要货币,持有美元需承担汇率波动风险例如,若购汇时1美元兑69元人民币,存入5万美元一年后获利息2500美元,但若到期时汇率跌至1美元兑65元人民币,则;把人民币换成美元存银行,未必划算首先,从利息收益的角度来看,美元存款的利率在某些情况下确实高于人民币存款例如,有银行提供的美元存款产品,只要存入一定金额如5000美元并达到一定的存期如13个月或21个月,就可以获得相对较高的利息如3%或33%相比之下,人民币存款1年期的最高。
银行美元存款并没有统一固定的上限不同银行对于美元存款的规定会有所差异一般来说,普通个人客户在银行存入美元时,只要符合外汇管理相关规定,存入金额没有严格的绝对上限限制但如果是大额美元存款,银行可能会进行更严格的尽职调查等程序,比如了解资金来源等这主要是为了防范洗钱等违法违规金融活动;普通人可以存美元存款,但需综合评估自身情况与潜在风险后再做决定 存美元存款时需注意以下事项一汇率变化风险核心逻辑美元存款的利息收益需通过汇率兑换成人民币才能实际使用,若人民币对美元升值,可能抵消利息甚至造成损失例如以3%利率存1万美元,一年后利息300美元若同期人民币对美元升值3%。