长期大额存单集体“消失”工行100万起存大额存单走势的三年期大额存单显示“售罄”招行去年就停发大额存单走势了三年期大额存单大额存单走势,五年期更是绝迹多年部分银行已停发2年以上的大额存单,仅保留1个月到2年期限的,长期存款产品基本“查无此单”未来利率走势及原因2025年存款利率大概率继续下行2月份两会上,央妈明确今年将#择;短期优势1个月3个月大额存单利率略高于同期限定期存款长期趋同3年期大额存单利率与建设银行“旺财存款”持平,优势不明显特色产品补充建设银行“旺财存款”提供5年期利率195%20万元起存,适合中长期储蓄需求二年底银行存款利率走势分析利率上涨可能性低 经济环境制约当前市场经济仍。
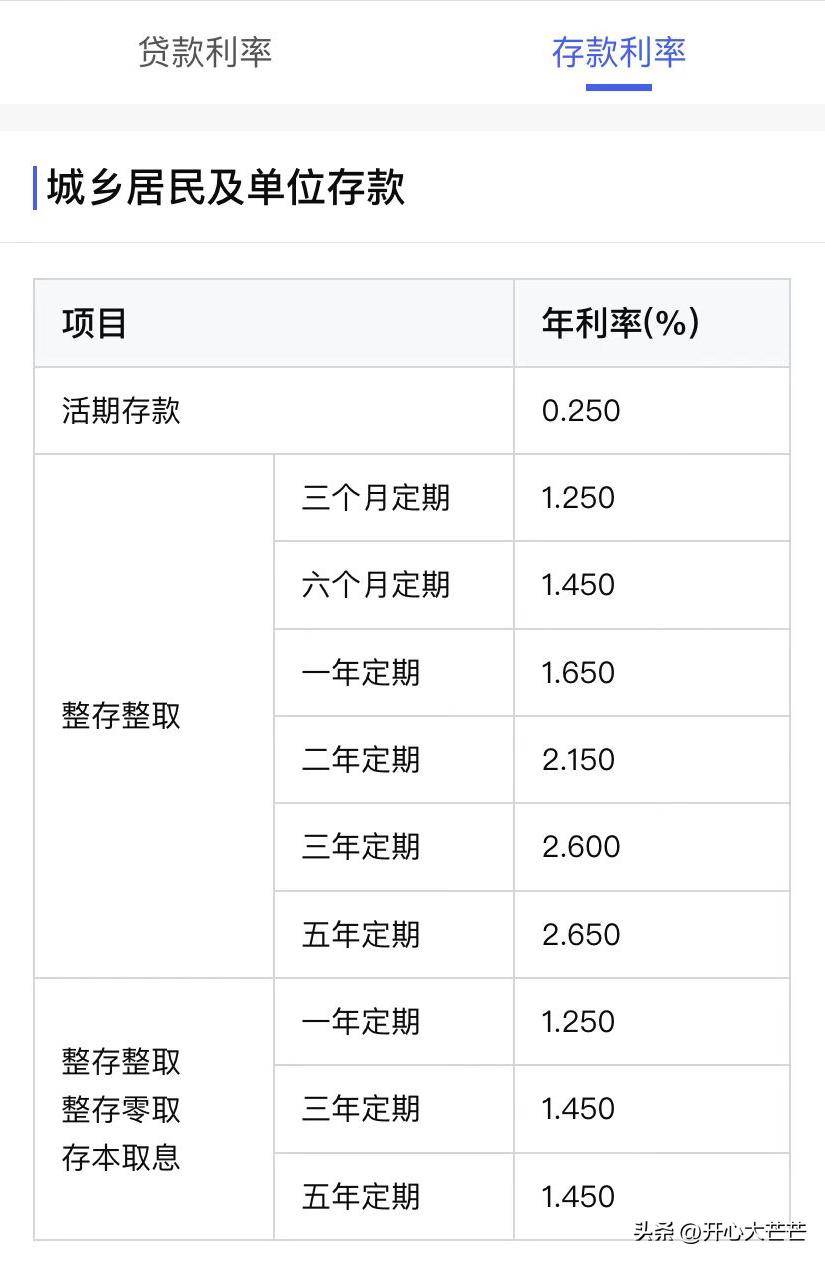
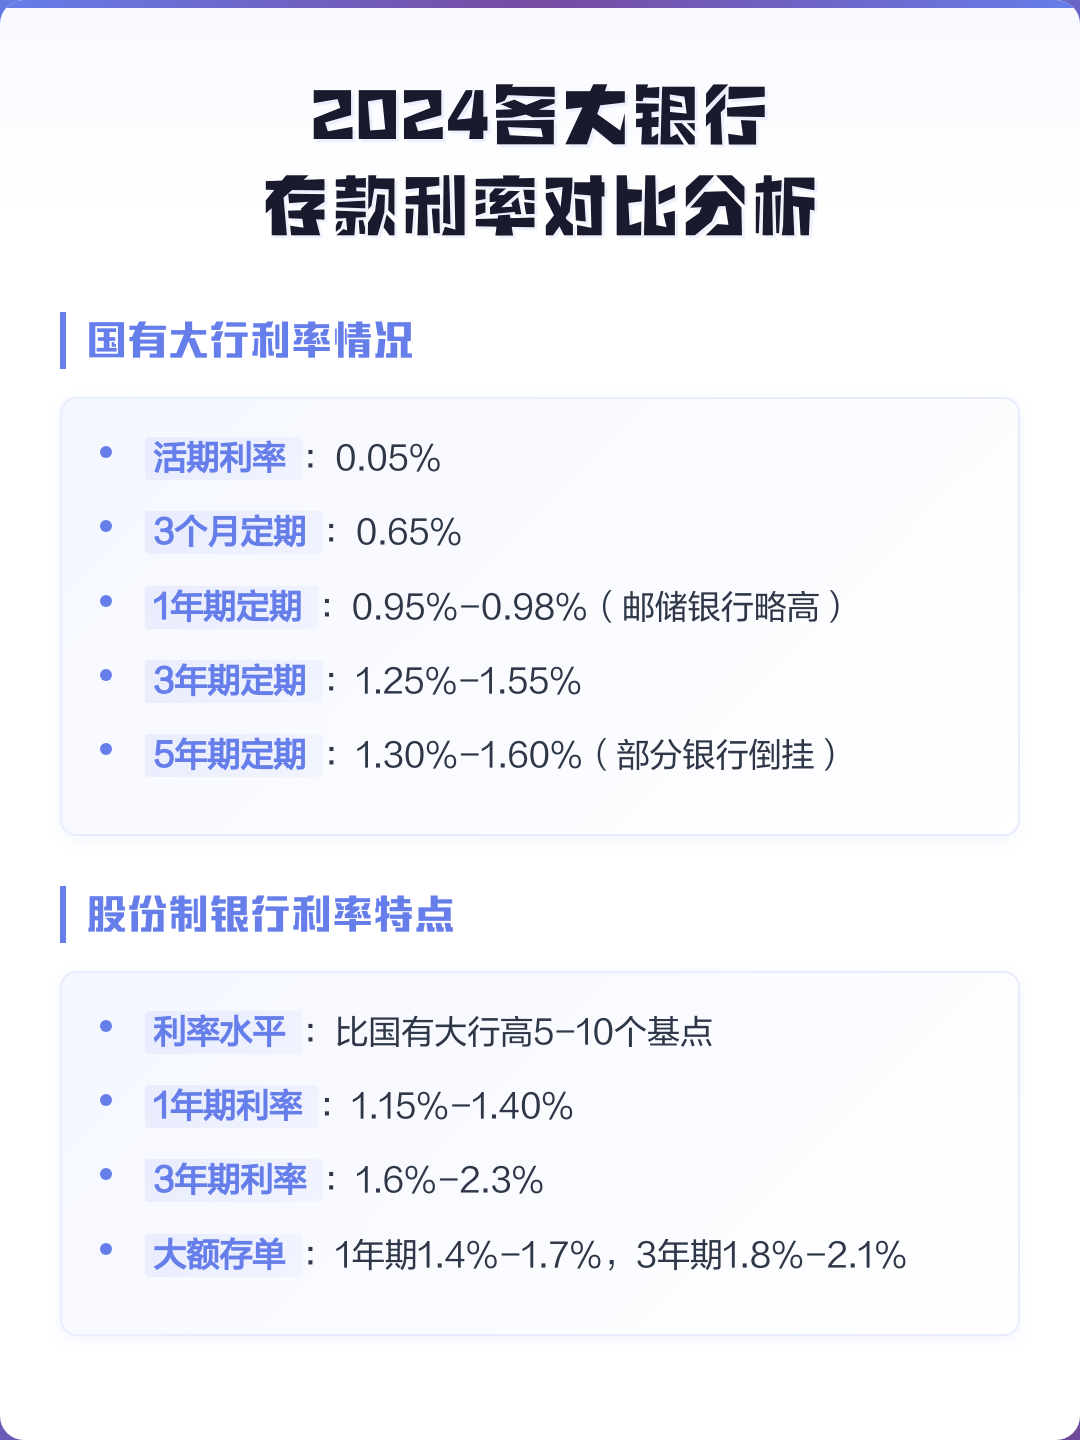
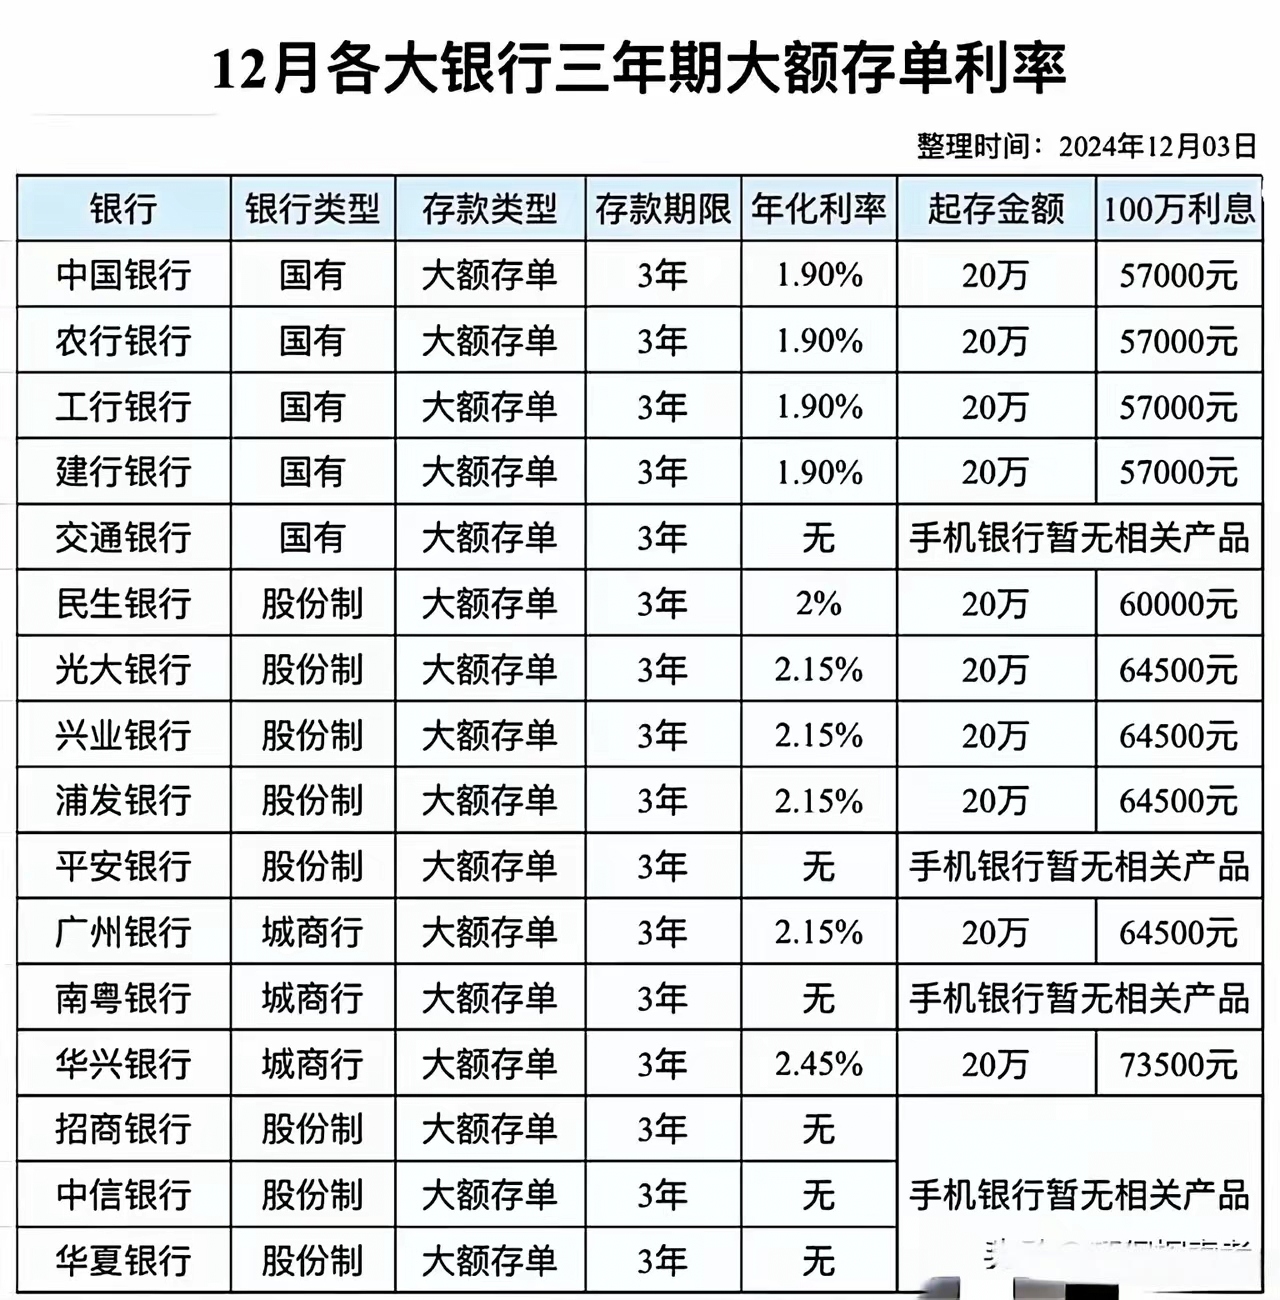
以工商银行为例,2025年7月的大额存单利率较2024年有所下降,存100万3年的利息比去年少了整整1万元,这显示出大额存单在吸引存款人方面的优势正在减弱同时,四大国有银行的三年期定存利率已降至125%,五年期利率为13%,较年初下降了25个基点,这也进一步证明了利息下行的趋势中国人民银行政策;农业银行9月调整后,一年期定存利率降至155%较5月下调10个基点,三年期定存利率降至255%下调25个基点,20万存三年定期总利息较调整前减少1500元工商银行大额存单利率也大幅下降,2025年7月三年期大额存单利率较2024年减少105万元利息100万本金这些案例表明,存款利率下调已从政策。
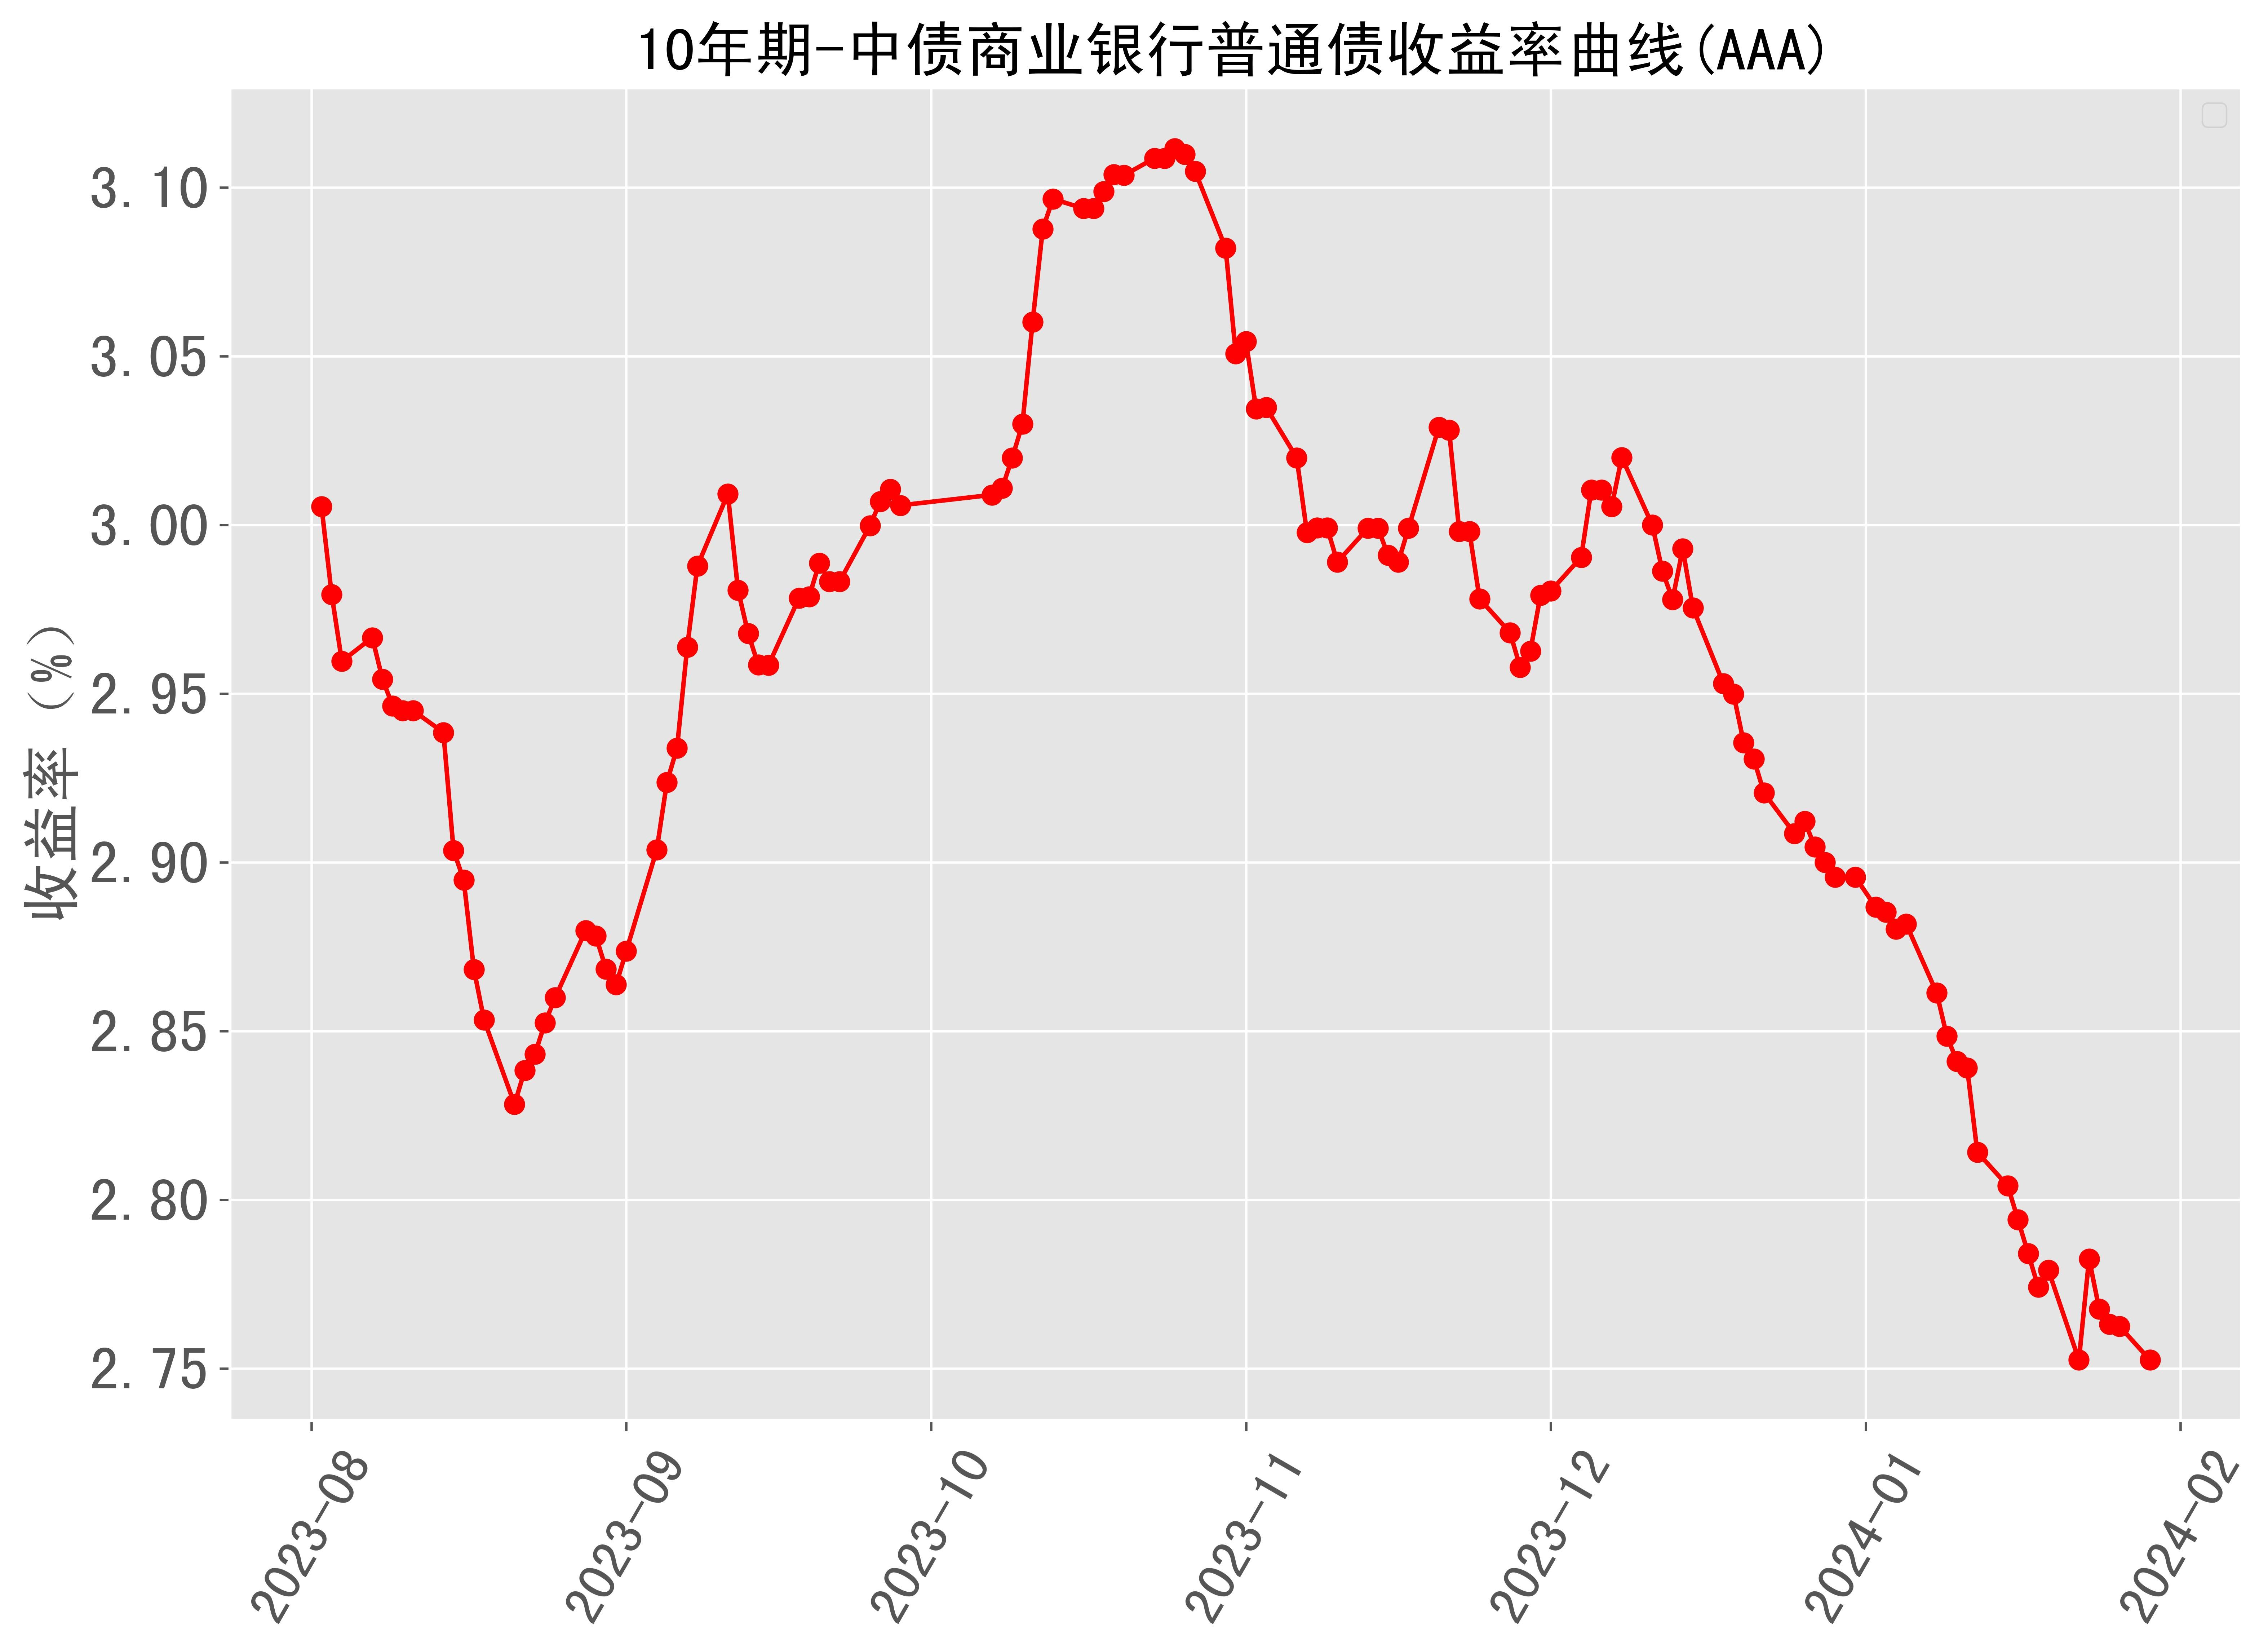
在降息环境下,大额存单利率通常会呈现下行走势一般来说,当市场利率下降时,银行的资金成本降低,为了维持盈利水平,会相应下调大额存单的利率这是因为大额存单作为银行的一种负债业务,其利率定价会参考市场利率的变化而且降息环境往往意味着经济增长放缓或货币政策宽松,银行需要通过调整利率来平衡资金。
大额存单历史走势图
如2025年2月17日多家银行通知上涨存款利率,其中无锡锡商银行20万元起购的大额存单三年期年利率达到3%。
存款利率下调并不意味着基准利率下降,实际存款利率一年期基本不变,一年期以上有所降低,抢购大额存单需。
大额存单利率存在下降的可能性,其变动主要受货币政策市场环境及银行自身策略影响货币政策是核心影响因素大额存单作为银行存款类产品,其利率与整体存款利率走势高度相关当央行实施宽松货币政策如降准降息时,市场流动性增加,银行资金成本降低,为控制负债成本,通常会下调存款利率,包括大额存单利率。
大额存单再受追捧
存款结构变化今年上半年,定期存款同比多增43万亿,占总存款比重提升至528%,存款定期化特征加剧银行为控制负债成本,需压降高成本存款规模如大额存单结构性存款,并提高活期存款占比例如,多家银行已设定大额存单占比上限,或用金融债替代部分定期存款未来利率走势预测业内人士普遍认为。
三年期大额存单利率275%2 长期趋势结合央行稳健货币政策导向,2026年全年存款利率大概率维持低位震荡,中长期利率与短期利率利差或进一步收窄部分银行已出现利率倒挂现象二产品结构中长期存款产品占比提升1 大额存单作为利率相对较高的产品三年期年利率275%,10万元起存,工商。
银行五年期大额存单集体消失,主要是因为在低息差压力下,银行有负债结构优化需求,本质是基于对长期利率下行的悲观预期以及成本控制的考量一银行层面息差收窄与负债成本压力是直接驱动1国内商业银行净息差自2021年起持续下降,到2024年末降至152%,2025年二季度更是缩窄至142%,处于近20年低位。