理财产品是由商业银行和正规金融机构设计发行理财产品,将募集资金投入金融市场获取收益并按合同分配给投资人理财产品的金融产品以下从定义关键要素投资方向流动性特殊类型分析等方面展开介绍定义与运作机制理财产品由商业银行或正规金融机构如证券公司保险公司等设计并发行理财产品,通过募集投资者资金形成资金池金融。
目前较为稳妥理财产品的理财产品可根据不同需求选择以下类型追求高安全性且资金长期闲置大额存单与储蓄国债是优选大额存单利率高于普通定期存款,如国有银行3年期大额存单20万起存,利率约18%,由银行信用兜底,安全性极高,但需提前预约且中途取出可能按活期计息储蓄国债由国家信用背书,2025年9月发行理财产品的5。
理财产品,即由商业银行和正规金融机构自行设计并发行的产品,将募集到的资金根据产品合同约定投入相关金融市场及购买相关金融产品,获取投资收益后,根据合同约定分配给投资人的一类理财产品没有保证不赔钱的理财产品银行人民币理财产品大致可分为债券型信托型挂钩型及QDII型。
2025年理财产品选择需结合风险偏好资金流动性需求及收益目标综合判断,以下为具体推荐及建议一银行理财产品收益与风险分层明确高收益灵活持有型网商银行“增利宝”近一年平均年化4%521%,风险等级R2中低风险,持有3个月以上正收益概率100%,适合追求收益且能短期持有的投资者长期稳健。
银行理财产品是由商业银行开发设计并销售的资金投资和管理计划客户购买理财产品后,实际上是授权银行来管理这部分资金,而资金的投资收益和风险则由客户或客户与银行按照约定的方式共同承担以下是关于银行理财产品的一些详细分类和特点一根据投资领域的分类 债券型理财产品这类产品的资金主要投资于。
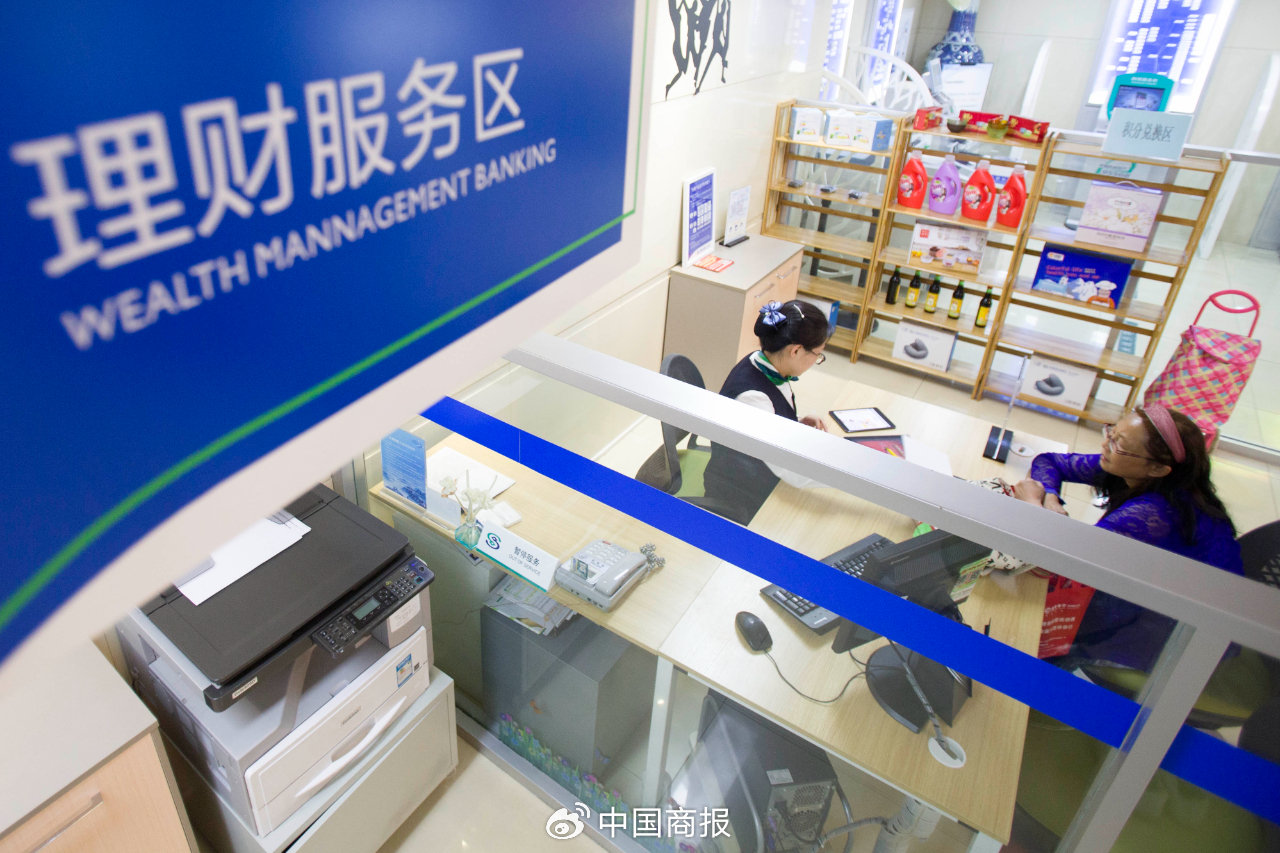
北京银行风险较低的理财产品主要包括以下几种天天金系列 产品特点这是北京银行推出的保本高流动性理财产品,适合风险厌恶型投资者投资门槛从5万元到3000万元不等,灵活满足不同投资者的需求收益率采用浮动收益方式,具体收益根据市场情况而定申购赎回每个工作日均可申购或赎回,方便投资者。