2025年工商银行理财产品理财产品分析的最佳选择取决于投资者的个人需求和风险承受能力理财产品分析,以下是对各类产品的收益分析及推荐1 现金管理类产品 工银灵通快线适合追求高流动性和较低风险的投资者,预期年化收益率在275%到310%左右工银步步为赢同样适合追求高流动性和较低风险的投资者,预期年化收益率在2理财产品分析;银行理财产品存在风险,但不同类型产品的风险程度有显著差异以下从产品分类风险来源及具体类型风险特征三方面展开分析一银行理财产品的核心分类与风险基础银行理财产品根据收益保障投资期限资金投向及设计结构可分为四大类,不同类别对应不同风险等级按收益保障分类 保证收益型承诺保本及固定收益。
保险产品保险产品则主要提供风险保障功能通过购买保险产品,被保险人可以在遭受风险事件时获得经济上的支持同时,部分保险产品也具有一定的储蓄和投资功能,但这类产品的核心目的仍然是提供风险保障保险产品的风险相对较低,但收益也相对有限四案例分析 在案例中,10年缴费5000元,30年后可领取10。
理财产品分析的重要性和意义
1、没有绝对收益最高的理财产品,选择需综合评估风险期限多元化等因素,而非单纯追求高收益 以下从理财产品特点投资者选择启示两方面展开分析一常见理财产品特点与收益风险对比股票型基金 收益风险市场行情良好时可能带来高收益,但波动性大,风险较高投资期限适合长期投资,短期波动可能影响。
2、特殊类型分析挂钩型产品挂钩型理财产品收益与特定市场或产品表现挂钩投资此类产品时,应分析所挂钩市场或产品的表现挂钩方向与区间是否与市场预期相符是否具有实现可能例如,某挂钩股票指数的理财产品,若产品设计为股票指数在一定区间内上涨时投资者获得较高收益,投资者需判断该股票指数未来走势。
3、理财产品持有份额比本金要少并不直接等同于亏损以下是对此问题的详细分析一持有份额与本金的关系 持有份额的计算持有份额是购买金额除以产品单位净值申购确认日得出的结果因此,当产品净值不等于1时,金额转化为份额后,会出现持有份额与购买金额不一致的情况净值大于1的情况如果购买理财。
4、人民币理财产品是通过投资债券信托衍生品等实现资产保值增值的金融工具,其核心在于根据风险偏好收益预期和流动性需求选择适配类型,并结合产品特点与市场趋势制定策略具体分析如下一人民币理财产品的核心类型与适配人群债券型理财产品 投资方向银行间债券市场国债企业债等固定收益类资产特点。
理财产品份额什么意思
净值型理财产品分析是对按份额发行净值随市场波动的非保本浮动收益型理财产品的综合评估,涵盖其定义分类收益机制风险特征及投资适配性1 净值型理财产品的定义与分类净值型理财产品按份额发行,定期或不定期披露单位份额净值,收益完全由净值变动决定,无预期收益承诺其核心特征为非保本浮动收益。
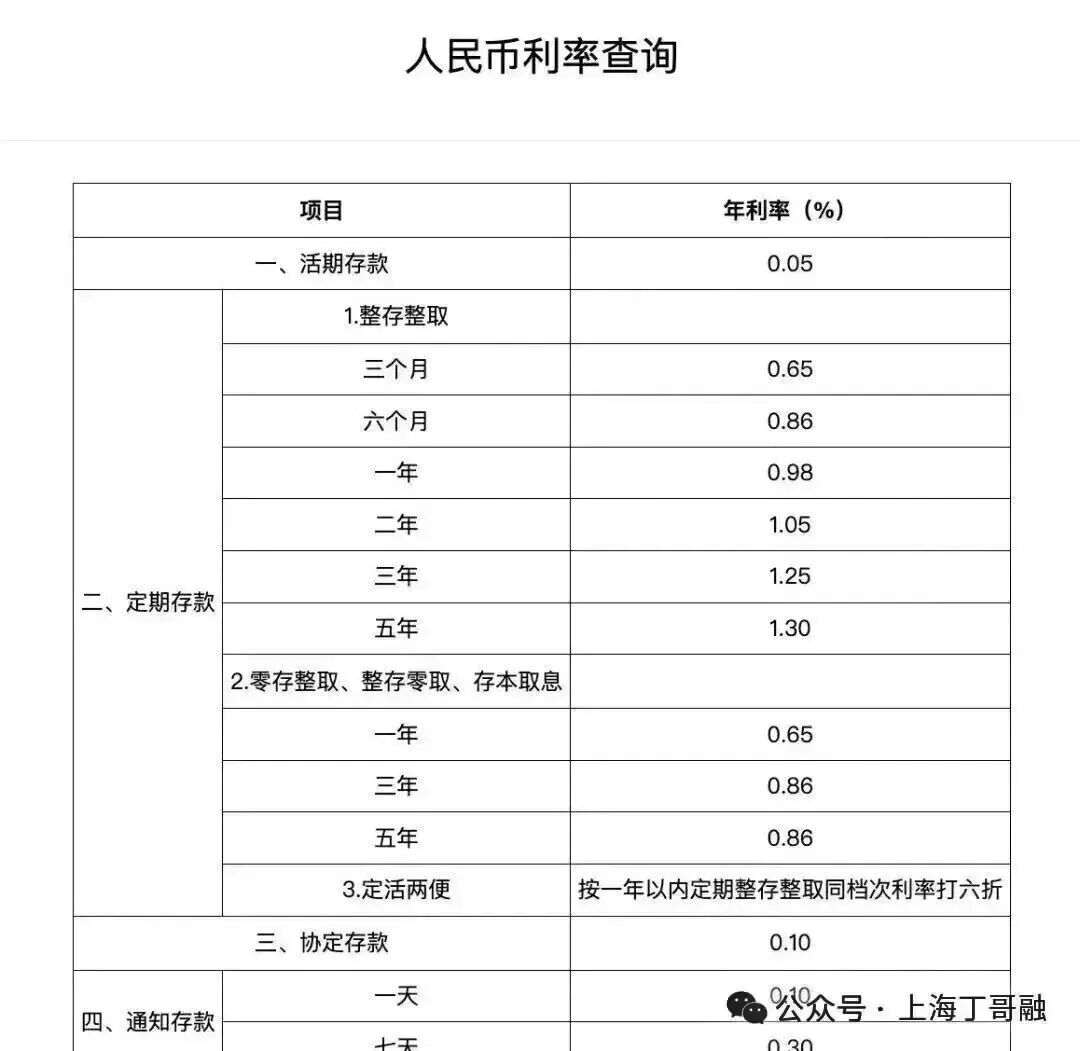
二主流银行理财产品分析定期存款 特点安全性极高50万以内受存款保险保障,收益固定但较低适合。