1、公积金利率成为商贷利率下限导致“反弹”现象现象描述多家广州银行接到通知公积金分析,首套房商贷利率不得低于285%公积金分析的公积金贷款利率公积金分析,使得部分地区房贷利率出现“反弹”,刚降下去的房贷利率回调到285%及以上原因分析调整不同步2024年以来LPR不断下降,商贷利率随之下调,如东莞苏州首套商贷利率调整后低至2。
2、个人公积金本质上是购房养老福利,而非零花钱资金消费的来源,但因提取政策灵活性和个人短期需求,部分人将其用于日常消费,需谨慎权衡利弊具体分析如下一公积金的核心定位是购房养老福利购房支持公积金的核心功能是支持住房消费,其低息贷款优势显著以30年期百万贷款为例,公积金贷款比商业贷款节省近。
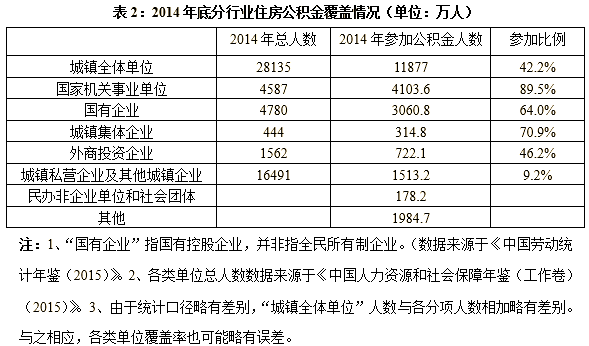
3、个人交公积金的利与弊分析如下利1 强制性储蓄,提供长期资金支持公积金通过定期缴存形成强制储蓄机制,帮助个人积累资金这笔资金可用于购房支付首付偿还贷款租房装修或退休后提取,为未来生活提供稳定保障缴存基数越高,个人账户余额积累越快,资金规模越大,应对重大支出时压力更小2。
4、也存在一定局限性,不能简单定义为“鸡肋”,其性质取决于个人实际情况和使用需求具体分析如下。
5、个人交公积金的利弊分析如下一主要优势1 享受低利率公积金贷款公积金贷款是个人缴纳公积金的核心优势若未缴纳公积金,购房时只能选择商业贷款,其利率普遍在5%以上,部分地区甚至超过6%而公积金贷款利率固定为325%,显著降低购房成本以贷款100万元期限30年为例,公积金贷款总利息比商业贷款少约30。
6、公积金可视为体制内的一种变相福利,但存在使用限制等问题,其作用大小取决于个人情况和使用场景具体分析如下一公积金作为变相福利的体现收入补充体制内公积金缴纳比例较高,以个人工资6500元为例,每月公积金入账2200元,相当于隐性收入这部分资金虽未直接发放,但长期积累后可用于购房还贷或提取。
7、个人交公积金的利弊分析如下利1 强制储蓄与资金积累公积金通过每月固定缴存形成长期储蓄,为未来购房养老等重大支出提供资金支持这种机制帮助个人避免资金随意支出,实现资金定向积累,尤其适合缺乏理财规划的人群2 购房贷款优势公积金缴存基数直接影响贷款额度缴存基数越高,可申请的公积金贷款额度越。
8、公积金账户里的钱是否“躺着”合适需结合个人情况判断,但总体而言其具有利息稳定免税住房用途灵活等优势,适合作为长期住房储备资金保留,但若追求更高收益或急需资金周转则需权衡 具体分析如下一公积金账户利息规则与收益特点利息计算规则 结息时间每年6月30日结息,计息周期为上年7月1日至本。
9、全额交公积金是划算的,以下是对这一观点的详细分析一全额交公积金的含义全额交公积金,即单位和个人。
10、住房公积金最大的优势在于其低利率低首付比例以及每月还款额较少以下是三大优点的详细分析一贷款利率远低于商业贷款 低利率政策公积金贷款基准利率五年以下为275%,五年以上为325%,这一利率远低于商业贷款的基准利率,如五年以上商业贷款基准利率为490%这种利率差异使得购房者在贷款期间。