1、协作机器人负载覆盖320kg节卡Alli系列bull成本优势同规格产品价格比进口低3040%工业机器人国产化率,交付周期缩短50%埃夫特2024年报数据3 核心支撑要素bull产业链自主化率减速器绿工业机器人国产化率的谐波市占率65%伺服系统汇川技术市占15%等关键部件已实现国产替代bull政策支持2024年工信部quot。
2、针对工业机器人及无人化场景的国产RV谐波减速器合计出货量约100万150万台 三 国产替代率情况 一市场渗透 2026年中国无人化机器人减速器市场国产化率约46%47%工业机器人国产化率,2025年为38%41%品类差异国产RV减速器在六轴工业机器人中的渗透率仅约315%,高端精密无人化应用领域仍依赖日系厂商。
3、攻克核心控制算法,自主研发高级运动规划技术与专属软件平台,组建具身智能专项研究院旗下工业机器人臂展达27米,可抓取270公斤重物,重复定位精度高焊接速度快,国产化率超95%,适配新能源汽车生产线轮式人形机器人可快速落地应用于仓储物流场景,产品出口至全球40多个国家二 细分场景优质品牌1。
4、各环节面临的问题上游核心零部件技术薄弱工业机器人上游核心零部件减速器控制器和伺服系统,合计成本占机器人本体总成本约 60%以上,工业机器人国产化率我国技术基本盘薄弱国产化率差异三大件国产化率近年有不同程度上升,但国外厂商仍占一半以上市场份额减速器国产化率较高且渗透幅度明显,伺服系统国产化进程较差。
5、1 整体情况2023年工业智能装备整体国产化率约为45%,但发展极不均衡核心基础零部件和高端装备的进口依赖度非常高,例如高端轴承传感器等基础材料进口依赖度超过70%,而光刻机等顶级半导体装备的国产化率甚至不足5%2 主要细分领域比例工业机器人2022年外资品牌如发那科安川等“四大家族”。
6、下游制造需求持续扩张新能源汽车3C电子光伏等新兴产业自动化工序需求激增,食品饮料等传统制造也推进自动化改造,应用场景从头部大厂向中小制造场景下沉国产供应链成熟,设备成本大幅下降减速器伺服电机等核心零部件国产化率提升,国产机器人整机自主化配套率超80%,价格低于进口同类产品,多数中小厂。
7、日本企业主要聚焦汽车制造等传统工业领域成本优势中国核心部件国产化率超60%,成本比日本低40%80%2 技术路线与产品表现驱动技术中国采用电机驱动+AI算法,运动控制精度达±002mm日本长期坚持液压传动技术,适应性较差产品迭代2024年全球发布的51款人形机器人中,中国占35款如宇树G1优必选。
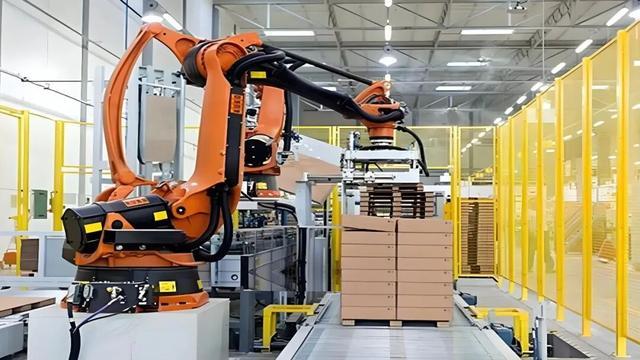
8、产业链协同降低日本厂商成本,例如日系机器人厂商可获得低成本短周期的零部件供应,进一步巩固市场地位三国产替代进展谐波减速器突破与RV减速器瓶颈谐波减速器国产化率提升显著 2020年国内工业机器人用谐波减速器国产化率约27%,预计2025年提升至40%,对应19亿元市场空间代表企业绿的谐波2021年。
9、一 年产量水平 一整体工业机器人控制器相关数据截至2026年11月2025年国内控制器总产量约322万套,产能利用率约85%,国产化率约60%2026年预计产量约413万套,同比增长约28% 二配套工业机器人本体数据 2025年国内工业机器人本体产量约773万套2026年上半年累计产量5377万。