驾乘险驾乘险有必要买吗的必要性分析1 高性价比保障以5座车为例,每个座位30万保额的驾乘险年费仅300余元,平均每个座位保障成本低,且保额远高于普通座位险通常5万座2 覆盖场景全面驾乘险采用“指定车辆不指定人员”模式,无论驾驶者或乘客是谁,只要在车上即可获得保障此外,法定节假日保额翻倍如。
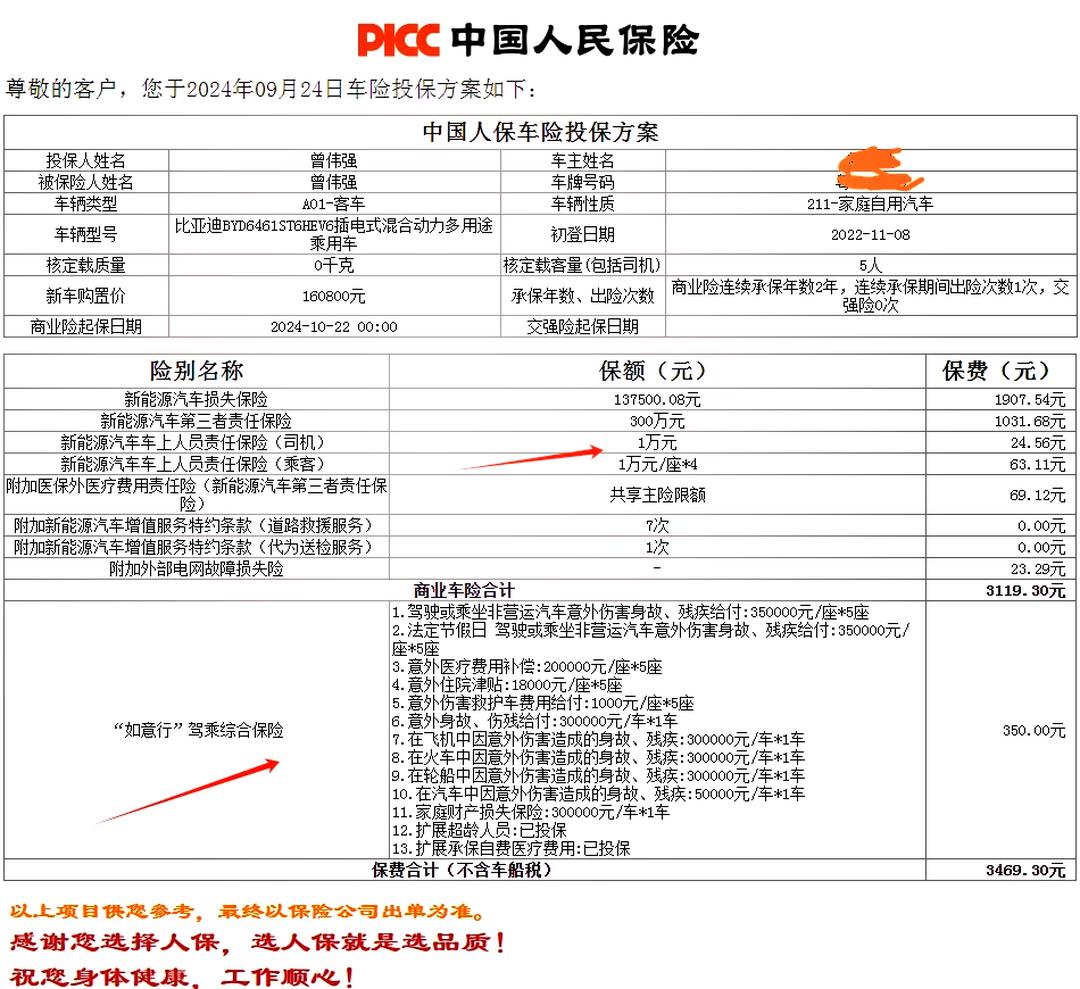
驾乘险350元有必要买,其与座位险的主要区别如下一驾乘险350元购买的必要性 性价比高驾乘险属于意外险的一种,一旦发生交通意外事故,无论责任方是谁,保险公司都会对车辆上的人员伤亡费用进行赔偿,具有很高的性价比有效防范风险车辆行驶中面临较大风险,购买驾乘险可以防患于未然,为乘车人员。
私家车驾乘险有必要买,尤其适合高频载人注重全面保障的车主,以下从优先购买人群核心优势和购买注意。
驾乘险有必要买吗对于经常开车的司机购买驾乘险是有必要的,尤其是当车辆经常搭载家人或朋友时一旦发生事故,驾乘险可以提供相应的经济保障个人开车情况如果车主平时主要是一个人开车上下班代步,很少搭载其他人,那么购买座位险可能就足够了但需要注意的是,如果发生因自己责任导致的车辆人员伤亡。
驾乘险是否有必要购买需结合个人实际情况判断以下从建议购买不建议购买的情况及注意事项三方面展开分析建议购买的情况经常自驾或搭载他人若车辆使用频率高,如频繁驾车上下班自驾游,或常搭载家人朋友,驾乘险可提供医疗费用伤残赔付及误工费用赔偿例如,自驾游途中发生事故导致乘客受伤,驾乘险。
驾乘险是否有必要购买,需结合个人实际需求和保费预算综合判断,以下为具体分析从保费成本角度,驾乘险的保费通常较为亲民,年缴费用多在几十元至百元不等,对大多数消费者而言经济压力较小其低门槛特性使得投保决策受预算限制的影响较小,更多取决于保障需求匹配度从保障内容角度,驾乘险分为“跟车”与“跟人”。
驾乘险是否有必要购买,需要综合多方面因素考量,不能一概而论一驾乘险的优势1 提供额外保障当发生交通事故时,如果车主及车上乘客受到伤害,驾乘险能在车险的基础上,额外给予一定的经济赔偿比如因意外导致的身故伤残以及医疗费用等,都可能得到相应赔付,减轻事故带来的经济负担2 保障范围。
保额分配驾乘险的保额通常大部分用于死亡或残疾赔偿,而医疗费用与津贴占比较少但这并不意味着驾乘险是“坑”,因为在大事故中,死亡或残疾的赔偿往往更为关键价格亲民驾乘险的价格相对较低,例如每个座位30万的保额,5个座位仅需300多元,性价比相对较高驾乘险有必要买吗对于经常开车的司机。
驾乘险是否有必要购买,需结合个人实际需求和保费预算综合判断,以下为具体分析从保费成本角度,驾乘险的保费通常较为亲民,年缴费用多在几十元至百元不等,对大多数消费者而言经济压力较小其低门槛特性使得投保决策受预算限制的影响较小,更多取决于保障需求匹配度从保障内容角度,驾乘险分为“跟车”。
驾乘险是否有必要购买需结合个人情况判断,一般建议保额选择单个座位意外医疗不低于5万意外身故伤残不低于30万具体分析如下是否需要购买驾乘险驾乘险属于商业意外险,不强制投保,但具有以下价值保费低性价比高普通消费型驾乘险年保费通常在几百元,多数车主可承受返还型保费较高,需谨慎选择高保额覆。
驾乘险是否有必要购买,需要综合多方面因素考量,不能一概而论一驾乘险的优势1 提供额外保障在车辆保险的基础上,驾乘险能为车内人员提供补充保障比如交强险和商业三者险主要是针对事故中第三方的赔偿,而驾乘险则保障本车驾乘人员当发生意外事故时,驾乘险可以对车上人员的伤亡进行赔付。
驾乘险是否有必要购买需综合多方面因素考量一驾乘险的优点1 提供额外保障当车辆发生意外事故时,驾乘险能在交强险商业车险的基础上,为车内驾乘人员提供补充保障比如交强险在有责情况下,对死亡伤残赔偿限额是18万,而驾乘险可以额外增加保障额度2 保障范围较广一般涵盖了意外身故伤残。
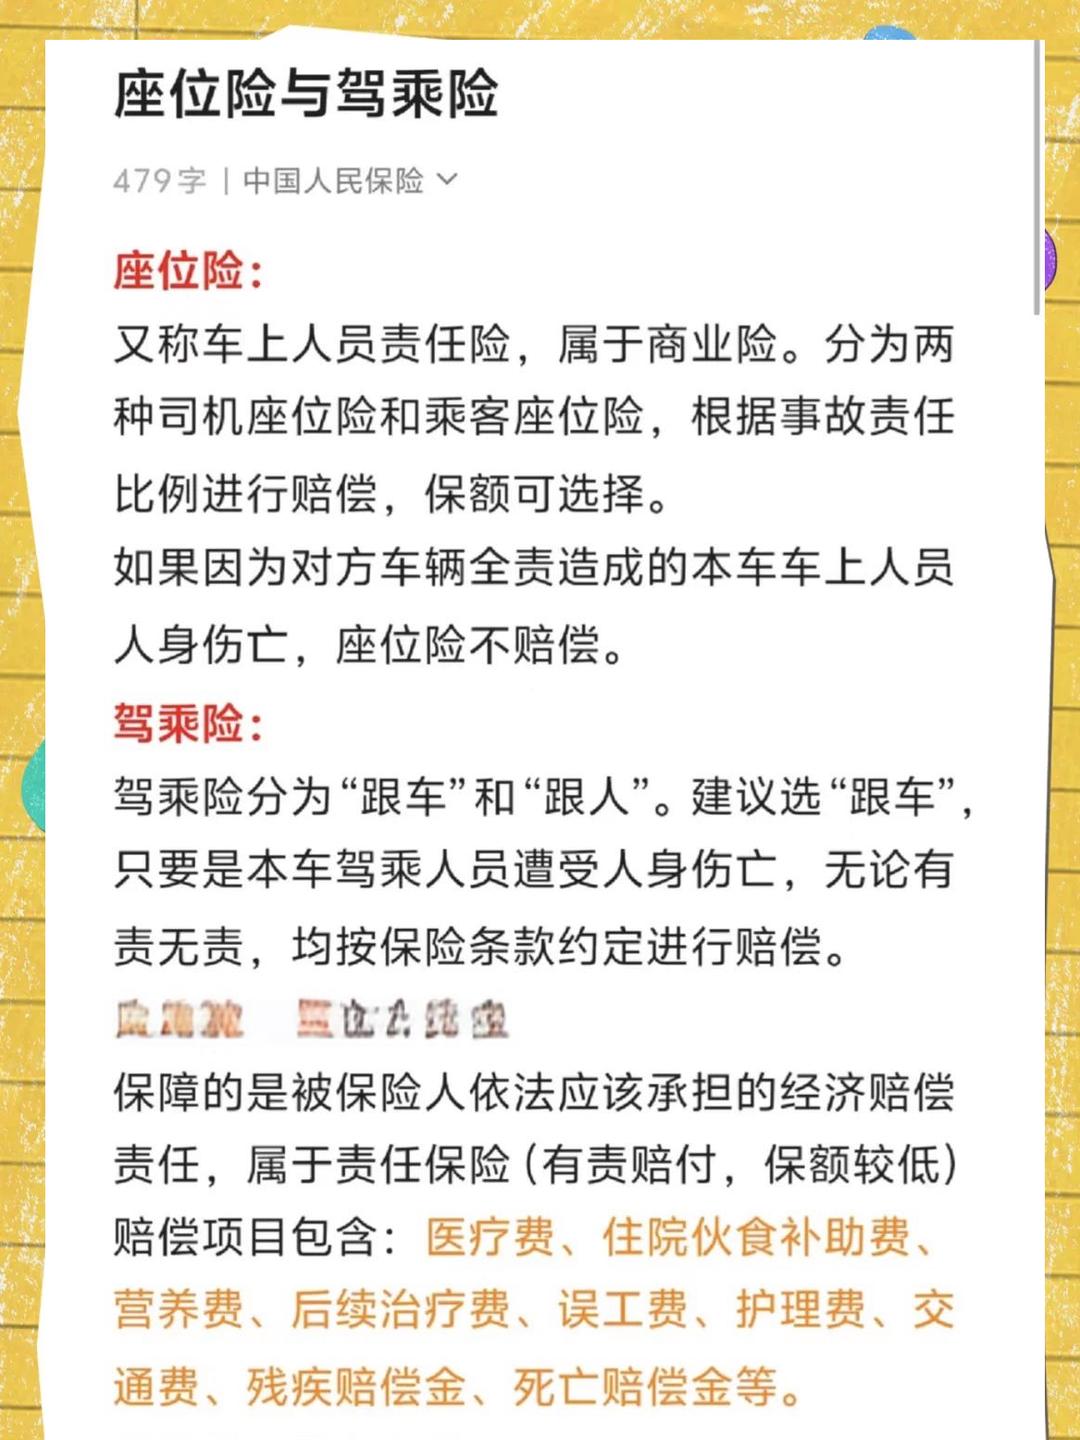
驾乘险和座位险并不都需要购买,可以根据个人需求和用车情况来选择适合的保险首先,驾乘险有必要买吗我们来了解一下这两种保险驾乘险,也称为车上人员责任险驾驶人部分,当驾驶人在驾驶车辆过程中发生意外事故,导致驾驶人伤亡时,保险公司会按照合同约定进行赔偿而座位险,或称为乘客座位责任险,保障的是车辆上的。
驾乘险是否有必要购买需结合具体情况判断以下从建议购买不建议购买的情况及其他注意事项三方面展开分析建议购买的情况经常自驾出行若频繁驾车上下班周末自驾游或因工作原因长期驾车,交通事故风险相对较高驾乘险可提供额外安全保障,在发生意外时减轻医疗费用伤残赔付等经济负担搭载他人频率高。
因此驾乘险实际上是将保障范围与理赔范围扩大了,作为车险的补充保险,驾乘险是有必要买的买驾乘险的好处 1驾乘险采取跟人不跟车的模式,被保人自驾乘车或者驾驶其他车辆都可以获得保障2坐火车轮船飞机也能获得保障3投保人驾驶私家车时,家庭成员可以连带投保,获得专属保障。
人保300元的驾乘意外险有必要买,但需结合自身需求和风险承受能力综合判断以下从保障作用产品优势赔付特点及注意事项四方面展开分析保障作用应对重大事故风险驾乘险与座位险同为车上人员保障工具,但保额差异显著普通座位险平均保额仅23万元,而人保300元驾乘险每个座位保额通常为1520万元,在。
如果条件允许,驾乘险有必要购买原因如下驾乘险的核心保障对象是车内人员与普通车险中的座位险不同,驾乘险以“人”为保障主体,无论被保险人是否为车主,只要在保险合同约定的车辆内发生意外事故,保险公司均需对驾驶员及乘客的人身安全进行赔付这种设计弥补了座位险仅针对特定车辆座位不覆盖人员。